Demasiado difícil
El famoso inversor Warren Buffett tiene un mecanismo de filtrado al analizar oportunidades de inversión. Él separa las oportunidades en tres categorías: "Dentro", "Fuera" y "Demasiado difícil". Al evaluar negocios complejos, volátiles o mal entendidos, él los coloca famosamente en el archivo de "demasiado difícil", priorizando su "círculo de competencia" sobre perseguir inversiones difíciles, arriesgadas o inciertas. Con el creciente conflicto en Medio Oriente, otros podrían especular sobre el resultado geopolítico; aquí en Cypress nos enfocamos en lo que es conocible en lugar de especular. Hemos visto un aumento dramático en el precio del petróleo que al menos temporalmente ha revertido la tendencia del dólar débil, las expectativas de recorte de tasas de interés y muchos de los temas de renta variable que habían estado funcionando el año pasado y en los primeros dos meses de 2026.
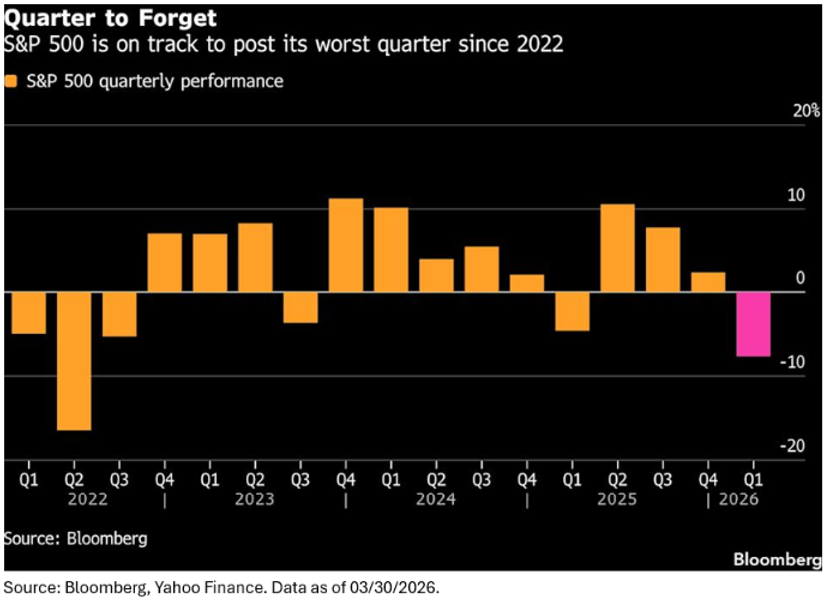
Desde el inicio de la acción militar en febrero, los mercados han experimentado fluctuaciones salvajes en los precios de los activos que en muchos casos se revierten en poco tiempo. En el trimestre, el S&P 500 bajó un 4,63% debido a las preocupaciones sobre cuánto se desaceleraría la economía como resultado del aumento de los precios del petróleo (1). Muchos sectores del mercado de acciones tuvieron un desempeño incluso peor que el S&P 500, específicamente los sectores de Finanzas, Consumo Discrecional y Tecnología, que cayeron más del 9% durante el año (2).
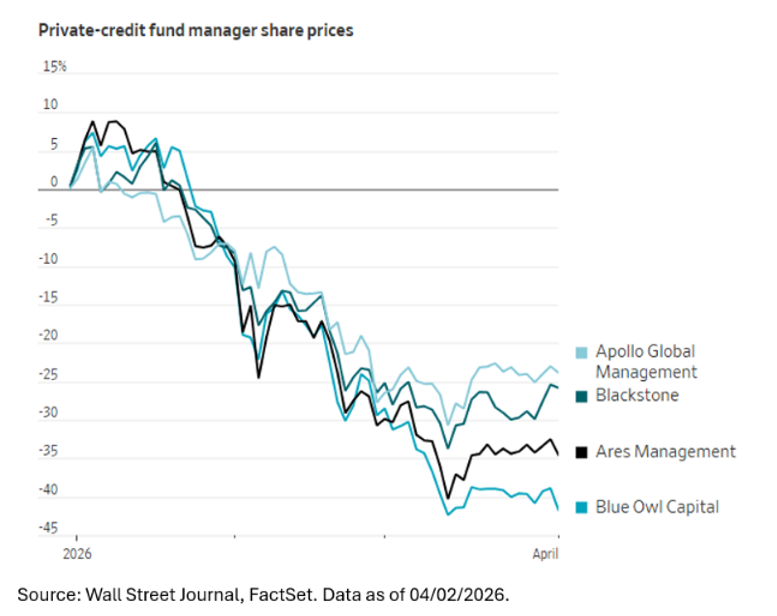
Aunque los titulares estaban dominados por los acontecimientos en todo el mundo, hubo un tema que recibió poca atención, que es la "descoordinación de liquidez" que muchos inversores en el sector de Inversión Privada están empezando a percibir. Con cada día que pasa, parece que otro de estos fondos ha tenido que restringir las solicitudes de sus clientes para acceder a sus inversiones. Afortunadamente para todos nuestros clientes en Cypress Bank & Trust, no hemos invertido ni invertiremos las carteras de nuestros clientes en inversiones que no solo restringen la liquidez y carecen de transparencia, sino que muchas veces generan la necesidad de reportes fiscales retrasados. En Cypress, siempre ponemos los intereses de nuestros clientes por delante de los nuestros y no creamos vehículos de inversión propios que puedan comprometer nuestra posición fiduciaria con nuestros clientes.
Con respecto a los impactos a largo plazo del conflicto en Medio Oriente, debido a la cantidad de variables que aún no se han definido, es difícil discernir una tesis concreta sobre cómo se desarrollarán completamente los eventos. Dicho esto, es completamente plausible que una vez resuelto el conflicto, podamos experimentar niveles más altos de tasas de interés a largo plazo y del precio del petróleo, junto con un crecimiento económico más lento de lo que se había pronosticado antes de que comenzara el conflicto. Como siempre, su equipo en Cypress está diligentemente al timón mientras intentamos navegar estas aguas turbulentas y tratar de mitigar los impactos de estos eventos inciertos, manteniendo las circunstancias personalizadas de cada uno de nuestros clientes como nuestra Estrella Polar.
El mercado de acciones de EE. UU. cerró un primer trimestre volátil de 2026 con su desempeño más débil desde 2022, a pesar de un fuerte repunte en el último día de negociación. Los mercados estuvieron bajo presión desde finales de febrero debido a que las crecientes tensiones geopolíticas en Medio Oriente impulsaron significativamente al alza los precios del petróleo, reavivando las preocupaciones sobre la inflación y afectando el sentimiento de los inversores.
El rendimiento en los principales índices reflejó esta volatilidad. El Nasdaq Composite fue el más afectado, cayendo un 7.1% en el trimestre y entrando brevemente en territorio de corrección debido a que los rendimientos más altos afectaron a las acciones tecnológicas y orientadas al crecimiento. El S&P 500 terminó el trimestre con una caída del 4.6%, con la debilidad a finales de marzo que borró las ganancias anteriores a pesar de fundamentos subyacentes aún sólidos. El Promedio Industrial Dow Jones se mantuvo relativamente mejor, con una caída del 3,6% en el trimestre, y repuntó más de 1.100 puntos en el último día en medio de señales de progreso diplomático relacionado con el conflicto de Irán (3).
Bajo la superficie, el liderazgo del mercado permaneció altamente concentrado. La energía fue la clara destacada, con un aumento de aproximadamente el 38% en lo que va del año, ya que las interrupciones en el suministro impulsaron los precios del petróleo por encima de los 100 dólares por barril (4). En contraste, las acciones de tecnología de gran capitalización y relacionadas con la IA retrocedieron significativamente mientras los inversores reevaluaban las valoraciones y el ritmo de los rendimientos esperados sobre el gasto de capital elevado. El sector financiero fue el de peor desempeño, presionado por preocupaciones en torno a los estándares de préstamo y la exposición al crédito privado.
Desde una perspectiva económica más amplia, la Reserva Federal continuó con su enfoque de "esperar y ver" mientras la inflación se mantenía persistente, lo que llevó a los mercados a descontar menos recortes de tasas para 2026.
Las tendencias de consumo también se mantuvieron desiguales, con los hogares de mayores ingresos continuando con el gasto, mientras que los consumidores de menores ingresos mostraron una tensión creciente, reflejada en el aumento de las morosidades en automóviles y tarjetas de crédito.
Renta fija
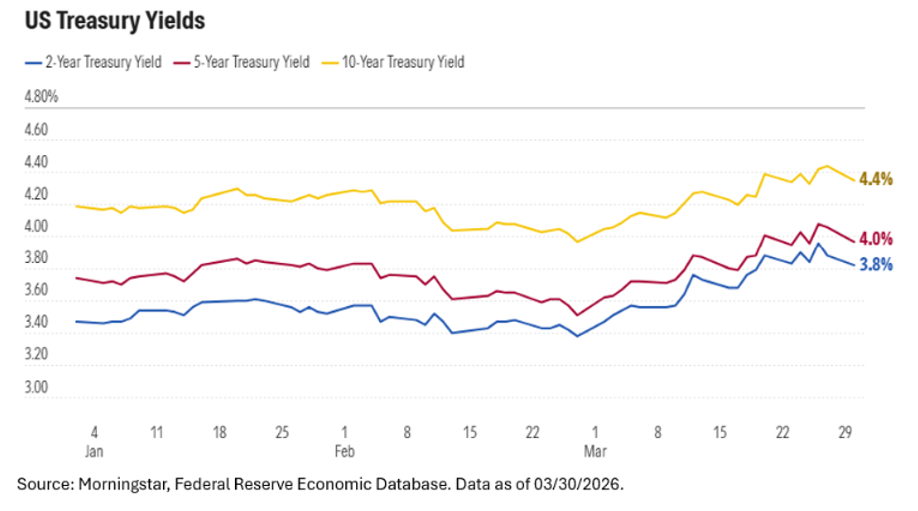
El mercado de bonos comenzó de manera más volátil en 2026, ya que las expectativas de continuas reducciones de tasas dieron paso a un enfoque más cauteloso y de "esperar y ver" por parte de la Reserva Federal. Después de flexibilizar la política a finales del año pasado, la Fed optó por hacer una pausa en el primer trimestre debido a que la inflación resultó ser más persistente y aumentaron las tensiones globales.
Los rendimientos del Tesoro fueron especialmente volátiles. Las tasas a corto y largo plazo aumentaron mientras los inversores se ajustaban a la idea de que los recortes adicionales de tasas podrían tardar más en materializarse. El bono del Tesoro a 10 años terminó el trimestre alrededor del 4.31%, mientras que el rendimiento a 2 años subió aún más a medida que se desvanecía el optimismo sobre un alivio a corto plazo (5). La curva de rendimiento continúa empinándose gradualmente, y el segmento intermedio de la curva ha sido un área de enfoque para los inversores que buscan equilibrar ingresos y riesgo.
Mirando hacia adelante, la renta fija continúa desempeñando un papel importante en las carteras, especialmente en períodos de incertidumbre y volatilidad del mercado. Seguimos enfocados en un posicionamiento cuidadoso en todo el mercado de bonos, con el objetivo de generar ingresos consistentes mientras gestionamos el riesgo de tasas de interés a medida que el contexto económico y de políticas continúa evolucionando.
Perspectivas
El primer trimestre de 2026 resultó ser un período turbulento y desafiante para los mercados financieros globales. Las acciones estadounidenses enfrentaron un difícil período de tres meses, impulsado por una combinación de crecientes preocupaciones sobre los aranceles, un renovado escepticismo en torno a las valoraciones de la IA y crecientes inquietudes en los mercados de crédito privado, lo que resultó en que el S&P 500 cerrara el trimestre con una caída de aproximadamente el 4%, su peor desempeño trimestral desde el tercer trimestre de 2022 (6). Las acciones tecnológicas fueron particularmente afectadas, con las acciones de software de EE. UU. cayendo bruscamente hasta finales de febrero, ya que los inversores se preocuparon de que las nuevas capacidades de IA pudieran amenazar el modelo de software como servicio y cuestionaron si los hyperscalers podrían justificar los gastos de capital en IA cada vez mayores. Mientras tanto, un gran estallido de conflicto en Oriente Medio sacudió el sentimiento global, impulsando los precios del petróleo Brent en un 63% solo en marzo, el mayor aumento mensual en cuatro décadas, y perturbando efectivamente el estratégico Estrecho de Ormuz.
En este contexto, las materias primas surgieron como la clase de activos destacada. El Índice de Materias Primas Bloomberg fue el mejor desempeño del trimestre, aumentando más del 24%, ya que los precios de la energía y los granos se dispararon en respuesta al impacto geopolítico. El sector energético lideró todos los sectores del S&P 500, ganando un 38% en el primer trimestre y siendo el único sector que registró rendimientos positivos en marzo (7). Los ingresos fijos ofrecieron poco refugio, ya que los mercados de bonos gubernamentales se vendieron bruscamente en todo el mundo, con las esperanzas de recortes en las tasas de los bancos centrales dando paso a temores de estanflación, lo que llevó a los mercados a pasar de descontar recortes en la Fed y el BCE a descontar posibles aumentos de tasas.
Los diferenciales de crédito se ampliaron tanto en los mercados de alto rendimiento como en los de grado de inversión, mientras que un dólar estadounidense más fuerte y un riesgo geopolítico elevado afectaron la deuda de los mercados emergentes. El resto de 2026 se perfila como un entorno de mercado definido por un optimismo cauteloso, con varias fuerzas clave en juego. Goldman Sachs espera un crecimiento global sólido de alrededor del 2.8%, con Estados Unidos probablemente superando el desempeño gracias a la reducción del impacto de los aranceles, recortes fiscales y condiciones financieras más favorables, aunque ese optimismo viene acompañado de advertencias (8). Los mercados ya han descontado muchas buenas noticias anticipadas, incluyendo recortes de tasas por parte de la Fed, estímulos provenientes de la legislación fiscal y la creencia de que la adopción de la IA aumentará drásticamente la rentabilidad corporativa, dejando un espacio limitado para sorpresas alcistas adicionales. En el frente de las tasas, Morgan Stanley espera que los rendimientos de los bonos gubernamentales se mantengan dentro de un rango en una historia de dos mitades: un repunte inicial a medida que la Fed reduce las tasas, empujando los rendimientos a 10 años a la baja a mediados de año, antes de subir hacia el cuarto trimestre, con el dólar siguiendo una trayectoria similar (9). La IA sigue siendo el tema dominante del mercado, extendiéndose más allá de la tecnología hacia la banca, la salud, la logística y los servicios públicos, y sustentando el caso alcista para las acciones estadounidenses, aunque las valoraciones elevadas significan que cualquier indicio de escepticismo hacia la IA podría desencadenar episodios de volatilidad. Wells Fargo advierte que los impactos arancelarios pueden desacelerar la economía y aumentar la inflación a corto plazo, antes de que las tendencias positivas en políticas y gasto en tecnología reviertan esas condiciones hacia fin de año, siendo el rendimiento y la calidad crediticia las métricas clave a observar. En general, el consenso tiende a ser constructivo pero reconoce un margen estrecho para el error; los inversores que se mantengan diversificados y ágiles están mejor posicionados para navegar lo que promete ser una segunda mitad del año matizada.
Siempre vigilantes, nuestro compromiso contigo es guiar tu cartera tanto en tiempos de calma como de turbulencia para trabajar hacia tus metas y objetivos a largo plazo.
Referencias:
(1) FactSet; datos al 31/03/2026.
(2) FactSet, Rendimiento por sector de Fidelity; datos al 31/03/2026.
(3) FactSet; datos al 31/03/2026.
(4) Cnbc.com, Rendimiento por sector de Fidelity; datos al 31/03/2026.
(5) Cnbc.com, FactSet; datos al 31/03/2026.
(6) FactSet, datos al 31/03/2026.
(7) FactSet, Rendimiento por sector de Fidelity; datos al 31/03/2026.
(8) Goldman Sachs; datos a diciembre de 2025.
(9) CME Group FedWatch, datos al 31/03/2026.
Divulgaciones
Los servicios de Confianza y Gestión de Carteras ofrecidos por Cypress Bank & Trust no están asegurados por la FDIC; no son depósitos, no están garantizados; y están sujetos a riesgos de inversión, incluida la posible pérdida. Esto no constituye una oferta ni una solicitud.
Esta información no debe considerarse asesoramiento de inversión. Las opiniones expresadas reflejan el juicio de los autores y son opiniones actuales a la fecha que aparece en este material únicamente. Aunque se ha hecho todo esfuerzo por verificar la información contenida en este documento, no hacemos ninguna declaración respecto a su precisión y no debe considerarse como un análisis completo de los temas tratados. El rendimiento pasado no predice resultados futuros. El contenido no debe interpretarse como asesoramiento legal o fiscal. Siempre consulte a un abogado o profesional de impuestos respecto a su situación legal o fiscal específica. Toda inversión implica riesgo, incluido la pérdida de parte o la totalidad de su inversión.
Cualquier índice y otros puntos de referencia financieros mostrados se proporcionan solo con fines ilustrativos, no están gestionados, reflejan la reinversión de ingresos y dividendos y no reflejan el impacto de las tarifas de asesoramiento. Los inversores no pueden invertir directamente en un índice. Las comparaciones con índices tienen limitaciones porque los índices presentan volatilidad y otras características materiales que pueden diferir de un fondo en particular.
Cierta información contenida en este documento constituye "declaraciones prospectivas", que pueden identificarse por el uso de terminología prospectiva como "puede", "hará", "debería", "espera", "anticipa", "proyecta", "estima", "tiene la intención", "continúa" o "cree", o sus negativos u otras variaciones o terminología comparable. Debido a diversos riesgos e incertidumbres, los eventos, resultados o desempeño real pueden diferir sustancialmente de los reflejados o contemplados en dichas declaraciones prospectivas.
Nada de lo aquí contenido puede ser considerado como una garantía, promesa, aseguramiento o declaración respecto al futuro.
La información obtenida de fuentes externas se considera confiable, pero no ha sido verificada de manera independiente y no se puede garantizar su precisión o integridad. No se hace ninguna declaración respecto a la precisión, integridad o actualidad de este documento.
Las inversiones específicas aquí descritas no representan todas las decisiones de inversión tomadas por Cypress Bank & Trust. El lector no debe suponer que las decisiones de inversión identificadas y discutidas fueron o serán rentables. Las referencias a consejos de inversión específicos proporcionados aquí son solo con fines ilustrativos y no necesariamente representan inversiones que se realizarán en el futuro.