Mala amplitud: bajo la superficie de los máximos del mercado
Aunque el S&P 500 cerró el tercer trimestre con un sólido rendimiento acumulado del 11.8% en lo que va del año, en nuestra opinión, las ganancias destacadas ocultan una debilidad significativa subyacente. La mayoría de las acciones constituyentes quedaron considerablemente rezagadas respecto al índice general en 2026 y nuestro análisis encontró que:
Amplias caídas: Más del 70% de los miembros del S&P 500 se encuentran al menos un 10% por debajo de sus máximos de 52 semanas.
Caídas promedio pronunciadas: En el índice S&P 500, las caídas promedio y medianas desde los máximos de 52 semanas son del 20% y 17%, respectivamente.
Liderazgo estrecho: Solo el 6.5% de las empresas cotizan dentro del 5% de sus máximos anuales.
En nuestra opinión, esta participación limitada desencadenó recientemente un ominoso precedente histórico. Antes del 21 de septiembre de 2026, el índice S&P 500 se había recuperado hasta situarse a un 1% de su nivel máximo histórico, mientras que más acciones componentes alcanzaron mínimos de 52 semanas que máximos. Los datos indican que esta combinación histórica ocurrió solo dos veces antes: el 23 de julio de 1929 y el 21 de diciembre de 1999 (1).
En Cypress Bank & Trust, nuestro proceso de inversión comienza con una comprensión clara de los objetivos financieros y la tolerancia al riesgo de cada cliente. Al buscar construir carteras resilientes y gestionadas según el riesgo, nuestro objetivo es ayudar a nuestros clientes a mantenerse bien posicionados para navegar períodos de volatilidad y perseguir sus objetivos financieros a largo plazo.
Capital
El mercado de valores de EE. UU. continuó subiendo en el tercer trimestre, aunque a un ritmo más lento que en el segundo trimestre. El índice S&P 500 ganó un 2.03%, y el Nasdaq Composite subió casi un 2.5%, mientras que el Promedio Industrial Dow Jones cayó un 2.7%. Presumimos que estos resultados representaron una moderación respecto al segundo trimestre, cuando el índice S&P 500 subió casi un 15% y terminó la primera mitad de 2026 con una ganancia de casi el 10% (2). El conflicto con Irán pareció mantenerse como una consideración de fondo durante todo el trimestre. Evaluamos que, con el Estrecho de Ormuz aún bloqueado y el petróleo superando los 100 dólares por barril durante el trimestre, los precios de la energía y la inflación siguieron siendo consideraciones importantes para los inversores. Los datos de rendimiento del mercado sugieren que las acciones estadounidenses superaron a muchos mercados internacionales durante el trimestre.
En nuestra opinión, dos fuerzas impulsaron el mercado este trimestre: la inteligencia artificial y las tasas de interés. Las acciones relacionadas con la IA experimentaron un recorrido accidentado. Evaluamos que el Índice de Semiconductores de Filadelfia cayó más del 11% durante el trimestre, presionado por la toma de ganancias, preocupaciones sobre la competencia de China, dudas sobre cómo las empresas financiarían su enorme gasto en IA y llamados de líderes prominentes en IA para desacelerar el desarrollo (3). Sin embargo, los nombres más grandes se mantuvieron firmes. Microsoft subió un 37,5 %; Meta ganó casi un 29 % y Nvidia añadió más del 14 %, lo que ayudó a mantener los principales índices en territorio positivo (4).
Estimamos que el desempeño del sector siguió estos temas. La energía lideró con una ganancia de aproximadamente el 16%, impulsada por precios más altos del petróleo y el diésel en lugar de una recuperación económica generalizada, y los analistas esperan que las ganancias del sector energético se dupliquen aproximadamente en comparación con hace un año. La tecnología ganó alrededor del 2.7%, pero esa fortaleza fue más limitada de lo que parece debido a la debilidad en los semiconductores. Las áreas sensibles a las tasas fueron las que más sufrieron. Los servicios públicos cayeron alrededor del 13%, los industriales casi un 11% y el consumo discrecional cayó un 7,2% (5).
Creemos que uno de los desarrollos más alentadores provino de las valoraciones. A medida que las ganancias de las empresas subyacentes en el S&P 500 aumentaron, su principal métrica de valoración (precio por ganancias, P/E) cayó de aproximadamente 21.5 veces a principios de junio a alrededor de 19 veces a finales de septiembre, una de las caídas más pronunciadas en los últimos años; en otras palabras, el mercado de valores se volvió más barato incluso mientras subía (6).
Renta fija y economía
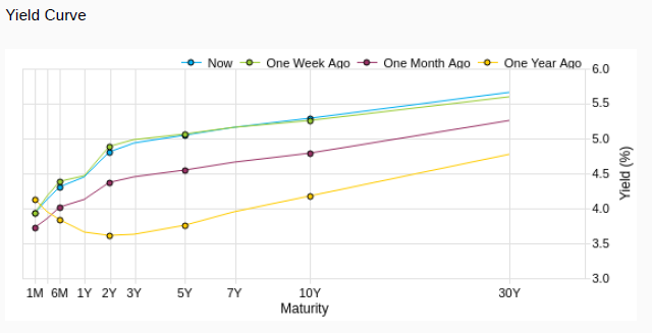
En nuestra opinión, los bonos tuvieron un tercer trimestre difícil, siendo la Reserva Federal el principal motor. En Jackson Hole en agosto, el presidente de la Reserva Federal, Kevin Warsh, dejó claro que las lecturas de inflación más suaves del verano no cambiaron su opinión, y los mercados rápidamente incorporaron un aumento. La Fed cumplió en su reunión de septiembre, aumentando las tasas en un cuarto de punto hasta un rango de 3.75%–4.00%. Fue el primer aumento de la Fed desde 2023, y sus proyecciones indicaban un aumento más este año y ningún recorte en 2027. Los rendimientos a corto plazo fueron los que más se movieron, con el bono del Tesoro a 2 años subiendo aproximadamente 71 puntos básicos hasta el 4.88%. Las tasas a más largo plazo también subieron. El rendimiento del bono del Tesoro a 10 años aumentó de aproximadamente 4.4% al inicio del tercer trimestre a casi 5.3% a finales de septiembre, su nivel más alto en aproximadamente dos décadas. Como resultado, las tasas hipotecarias ahora rondan el 7% (7).
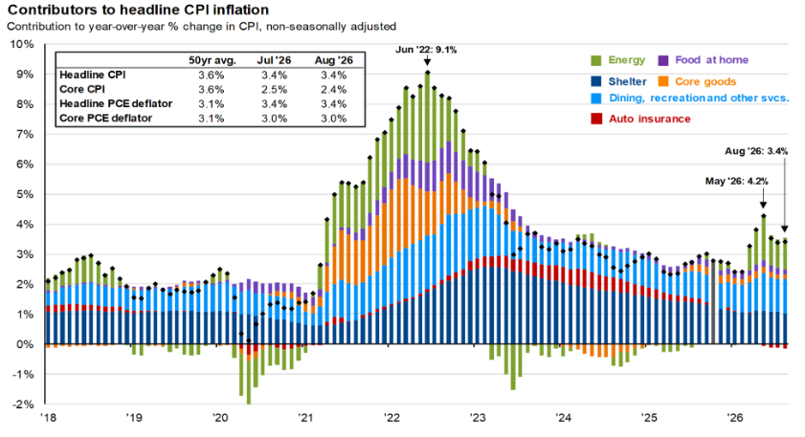
La evidencia sugiere que la inflación sigue siendo el problema clave. El IPC de agosto aumentó un 3,4 % respecto al año anterior, impulsado en gran medida por la energía, con la gasolina subiendo más del 27 % en el último año (8). La medida preferida de la Fed, el PCE, ofreció cierto alivio al final del trimestre. El PCE general se redujo a 3.4% y el PCE subyacente cayó a 3.0%, ambos más bajos de lo esperado. Sin embargo, el núcleo del IPC subyacente ha estado por encima del objetivo del 2% de la Fed durante más de cinco años, lo que explica por qué la Fed sigue siendo cautelosa (9).
Tenemos razones para creer que el mercado laboral se mantuvo bien en el tercer trimestre. La tasa de desempleo se mantuvo estable en 4.1% durante todo el trimestre. Los despidos se mantuvieron bajos; las ofertas de empleo fueron estables y la contratación parece estar extendiéndose a más industrias. El crecimiento salarial fue un punto débil. A medida que los aumentos salariales continuaron quedándose atrás respecto a la inflación, el poder adquisitivo de los trabajadores disminuyó ligeramente (10). En general, estimamos que el mercado laboral se ve estable más que fuerte, lo que le da a la Reserva Federal espacio para mantenerse enfocada en la inflación y respalda el argumento de mantener las tasas de interés más altas por más tiempo.
Resumen y Perspectivas
A pesar de que el S&P 500 ofreció un sólido rendimiento del 11.8% durante los primeros nueve meses de 2026, sostenemos que la fortaleza del mercado ha sido mucho más limitada de lo que sugieren las cifras principales (2). Más del 70% de las empresas del S&P 500 se mantienen al menos un 10% por debajo de sus máximos de 52 semanas, mientras que la acción promedio todavía está aproximadamente un 20% por debajo de su pico (1). Los datos indican que solo una pequeña fracción de empresas cotiza cerca de sus niveles más altos del año, lo que destaca un mercado cada vez más impulsado por un puñado de líderes de gran capitalización. Históricamente, la investigación muestra que una amplitud de mercado tan débil suele surgir al final de los ciclos del mercado, y la reciente ocurrencia de que el S&P 500 cotice cerca de máximos históricos mientras más acciones alcanzan nuevos mínimos que nuevos máximos solo se ha observado dos veces antes, en 1929 y 1999(1). En nuestra opinión, aunque estas comparaciones requieren precaución, no necesariamente indican una caída inminente del mercado. En cambio, creemos que refuerzan el valor de la selección disciplinada de acciones, la diversificación y la gestión prudente del riesgo.
En nuestra opinión, las acciones estadounidenses continuaron avanzando durante el tercer trimestre, aunque las ganancias se moderaron en comparación con el fuerte repunte experimentado a principios de año. Los datos sugieren que la tecnología y la inteligencia artificial siguieron siendo los temas dominantes del mercado, con empresas como Microsoft, Meta y Nvidia registrando ganancias significativas que ayudaron a sostener los principales índices a pesar de la debilidad en gran parte del mercado en general. Tenemos razones para creer que las acciones de semiconductores enfrentaron una presión notable debido a preocupaciones relacionadas con la competencia, los requisitos de financiamiento para inversiones en IA y el escrutinio regulatorio. Nuestra investigación muestra que el sector energético fue el de mejor desempeño del trimestre, ya que los elevados precios del petróleo, impulsados por las continuas tensiones geopolíticas y las interrupciones en las cadenas de suministro globales, aumentaron las expectativas de ganancias. Mientras tanto, la evidencia sugiere que los sectores sensibles a las tasas de interés, incluidos los servicios públicos, industriales y de consumo discrecional, quedaron rezagados. Nuestra posición es que unas ganancias corporativas más sólidas permitieron que las valoraciones del mercado disminuyeran incluso cuando los precios de las acciones subían, dejando al S&P 500 cotizando a un múltiplo de ganancias más razonable al final del trimestre.
Desde nuestra perspectiva, los mercados de renta fija enfrentaron un trimestre desafiante debido a que la Reserva Federal reanudó el endurecimiento de la política monetaria, aumentando las tasas de interés a corto plazo y señalando que las tasas podrían mantenerse elevadas durante un período prolongado. Los rendimientos del Tesoro aumentaron bruscamente a lo largo de toda la curva, llevando las tasas hipotecarias fijas a 30 años nuevamente por encima del 7% y creando obstáculos para los inversores en bonos. La inflación sigue siendo la principal preocupación de la Fed, aunque algunas medidas mostraron una mejora modesta hacia el final del trimestre (7). Nuestro análisis encontró que el mercado laboral continuó demostrando resiliencia, con el desempleo manteniéndose estable y los despidos permaneciendo relativamente bajos, lo que brinda apoyo al crecimiento económico a pesar de condiciones financieras más estrictas. Mirando hacia adelante, creemos que la combinación de una inflación persistente, tasas de interés más altas y un liderazgo de mercado limitado subraya la importancia de mantener carteras bien diversificadas que equilibren la oportunidad con el riesgo. En Cypress Bank & Trust, seguimos enfocados en construir carteras alineadas con los objetivos de cada cliente, con el objetivo de ayudar a nuestros clientes a mantenerse bien posicionados para navegar en períodos de volatilidad y perseguir su éxito financiero a largo plazo.
Al entrar en los últimos meses de 2026 y mirar hacia 2027, creemos que los inversores se enfrentan a un mercado caracterizado tanto por oportunidades como por una creciente complejidad. Tenemos razones para creer que el crecimiento económico sigue siendo positivo; las ganancias corporativas continuarán expandiéndose y el mercado laboral se mantendrá resiliente a pesar de los mayores costos de endeudamiento. Sin embargo, las tasas de interés elevadas, las presiones inflacionarias persistentes, las tensiones geopolíticas y el liderazgo históricamente estrecho del mercado sugieren que la volatilidad posiblemente siga siendo una característica definitoria del panorama de inversión. Consideramos que, aunque no se puede descartar una corrección más amplia del mercado, la mejora en las valoraciones y el crecimiento continuo de las ganancias potencialmente ofrecen un contexto constructivo para los inversores a largo plazo. Creemos que el liderazgo probablemente se ampliará más allá de un puñado de empresas tecnológicas de mega capitalización, creando oportunidades en negocios de calidad que han quedado rezagados respecto al mercado a pesar de tener fundamentos sólidos.
Para los inversores en renta fija, tenemos razones para creer que el fuerte aumento de los rendimientos durante 2026 ha mejorado significativamente el potencial de rentabilidad futura y ha restaurado a los bonos como una fuente atractiva de ingresos y diversificación. Presumimos que si la inflación continúa moderándose, las tasas de interés podrían comenzar a estabilizarse durante 2027, brindando apoyo tanto a los mercados de bonos como a los de acciones. En Cypress Bank & Trust, seguimos enfocados en construir carteras diversificadas y gestionadas según el riesgo, adaptadas a los objetivos de cada cliente, basándonos en nuestra creencia de que un enfoque equilibrado en la asignación de activos, la selección de valores y la gestión del riesgo puede ayudar a los inversores a navegar las condiciones cambiantes del mercado y aprovechar las oportunidades potenciales a lo largo del tiempo.
Con vigilancia continua, seguimos comprometidos a ayudarte a navegar tanto en mercados tranquilos como turbulentos mientras persigues tus metas y objetivos a largo plazo.
Fuentes:
(1) CNBC.com; TheStreet.com; Coinpaper.com.
(2) FactSet Research Systems.
(3) CNBC.com; FactSet Research Systems.
(4) WSJ.com; FactSet Research Systems.
(5) FactSet Research Systems.
(6) FactSet Research Systems.
(7) Banco de la Reserva Federal.
(8) Oficina de Estadísticas Laborales de EE. UU.
(9) Oficina de Análisis Económico de EE. UU.
(10) Oficina de Estadísticas Laborales de EE. UU.
Aviso legal
Los servicios de Confianza y Gestión de Carteras ofrecidos por Cypress Bank & Trust no están asegurados por la FDIC; no son depósitos, no están garantizados; y están sujetos a riesgos de inversión, incluida la posible pérdida. Esto no constituye una oferta ni una solicitud.
Esta información no debe considerarse asesoramiento de inversión. Las opiniones expresadas reflejan el juicio de los autores y son opiniones actuales a la fecha que aparece en este material únicamente. Aunque se ha hecho todo esfuerzo por verificar la información contenida en este documento, no hacemos ninguna declaración respecto a su precisión y no debe considerarse como un análisis completo de los temas tratados. El rendimiento pasado no predice resultados futuros. El contenido no debe interpretarse como asesoramiento legal o fiscal. Siempre consulte a un abogado o profesional de impuestos respecto a su situación legal o fiscal específica. Toda inversión implica riesgo, incluido la pérdida de parte o la totalidad de su inversión.
Cualquier índice y otros puntos de referencia financieros mostrados se proporcionan solo con fines ilustrativos, no están gestionados, reflejan la reinversión de ingresos y dividendos y no reflejan el impacto de las tarifas de asesoramiento. Los inversores no pueden invertir directamente en un índice. Las comparaciones con índices tienen limitaciones porque los índices presentan volatilidad y otras características materiales que pueden diferir de un fondo en particular.
Cierta información contenida en este documento constituye "declaraciones prospectivas", que pueden identificarse por el uso de terminología prospectiva como "puede", "hará", "debería", "espera", "anticipa", "proyecta", "estima", "tiene la intención", "continúa" o "cree", o sus negativos u otras variaciones o terminología comparable. Debido a diversos riesgos e incertidumbres, los eventos, resultados o desempeño real pueden diferir sustancialmente de los reflejados o contemplados en dichas declaraciones prospectivas. Nada de lo aquí contenido puede ser considerado como una garantía, promesa, aseguramiento o declaración respecto al futuro.
La información obtenida de fuentes externas se considera confiable, pero no ha sido verificada de manera independiente y no se puede garantizar su precisión o integridad. No se hace ninguna declaración respecto a la precisión, integridad o actualidad de este documento.
Las inversiones específicas aquí descritas no representan todas las decisiones de inversión tomadas por Cypress Bank & Trust. El lector no debe suponer que las decisiones de inversión identificadas y discutidas fueron o serán rentables. Las referencias a consejos de inversión específicos proporcionados aquí son solo con fines ilustrativos y no necesariamente representan inversiones que se realizarán en el futuro.