Actualizaciones del compás

Mano sosteniendo una brújula en la portada de la publicación de Cypress Bank
La Brújula Q3 2026

Mala amplitud: bajo la superficie de los máximos del mercado

Aunque el S&P 500 cerró el tercer trimestre con un sólido rendimiento acumulado del 11.8% en lo que va del año, en nuestra opinión, las ganancias destacadas ocultan una debilidad significativa subyacente. La mayoría de las acciones constituyentes quedaron considerablemente rezagadas respecto al índice general en 2026 y nuestro análisis encontró que:

Amplias caídas: Más del 70% de los miembros del S&P 500 se encuentran al menos un 10% por debajo de sus máximos de 52 semanas.

Caídas promedio pronunciadas: En el índice S&P 500, las caídas promedio y medianas desde los máximos de 52 semanas son del 20% y 17%, respectivamente.

Liderazgo estrecho: Solo el 6.5% de las empresas cotizan dentro del 5% de sus máximos anuales.

En nuestra opinión, esta participación limitada desencadenó recientemente un ominoso precedente histórico. Antes del 21 de septiembre de 2026, el índice S&P 500 se había recuperado hasta situarse a un 1% de su nivel máximo histórico, mientras que más acciones componentes alcanzaron mínimos de 52 semanas que máximos. Los datos indican que esta combinación histórica ocurrió solo dos veces antes: el 23 de julio de 1929 y el 21 de diciembre de 1999 (1).
Hombre de dibujos animados exhala mal aliento hacia mujer disgustada.
Aunque la evidencia sugiere que estos paralelos históricos a menudo indican vulnerabilidad en la fase tardía del ciclo, no consideramos que un colapso inminente a la escala de la década de 1930 o el desplome de las puntocom sea una inevitabilidad. En cambio, creemos que un entorno caracterizado por una amplitud reducida refuerza la importancia crítica de una selección disciplinada de valores, un dimensionamiento prudente de las posiciones y una construcción sólida de la cartera.

En Cypress Bank & Trust, nuestro proceso de inversión comienza con una comprensión clara de los objetivos financieros y la tolerancia al riesgo de cada cliente. Al buscar construir carteras resilientes y gestionadas según el riesgo, nuestro objetivo es ayudar a nuestros clientes a mantenerse bien posicionados para navegar períodos de volatilidad y perseguir sus objetivos financieros a largo plazo.
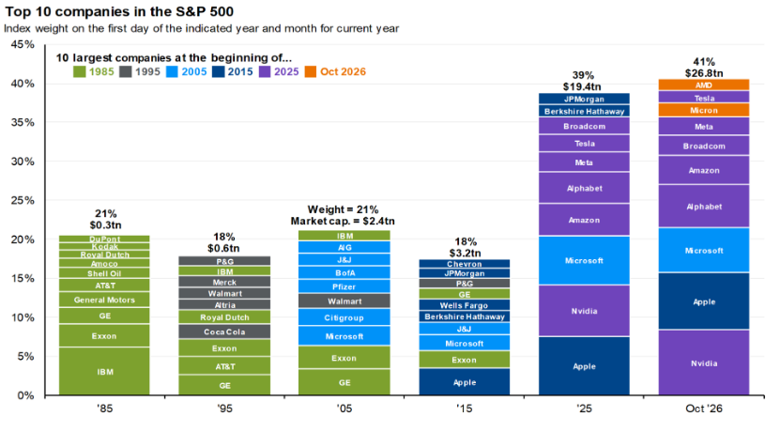
La concentración del S&P 500 entre las diez principales empresas aumenta drásticamente
Source: J.P. Morgan, FactSet, Standard & Poor’s. Data as of September 30, 2026.

Capital

El mercado de valores de EE. UU. continuó subiendo en el tercer trimestre, aunque a un ritmo más lento que en el segundo trimestre. El índice S&P 500 ganó un 2.03%, y el Nasdaq Composite subió casi un 2.5%, mientras que el Promedio Industrial Dow Jones cayó un 2.7%. Presumimos que estos resultados representaron una moderación respecto al segundo trimestre, cuando el índice S&P 500 subió casi un 15% y terminó la primera mitad de 2026 con una ganancia de casi el 10% (2). El conflicto con Irán pareció mantenerse como una consideración de fondo durante todo el trimestre. Evaluamos que, con el Estrecho de Ormuz aún bloqueado y el petróleo superando los 100 dólares por barril durante el trimestre, los precios de la energía y la inflación siguieron siendo consideraciones importantes para los inversores. Los datos de rendimiento del mercado sugieren que las acciones estadounidenses superaron a muchos mercados internacionales durante el trimestre.

En nuestra opinión, dos fuerzas impulsaron el mercado este trimestre: la inteligencia artificial y las tasas de interés. Las acciones relacionadas con la IA experimentaron un recorrido accidentado. Evaluamos que el Índice de Semiconductores de Filadelfia cayó más del 11% durante el trimestre, presionado por la toma de ganancias, preocupaciones sobre la competencia de China, dudas sobre cómo las empresas financiarían su enorme gasto en IA y llamados de líderes prominentes en IA para desacelerar el desarrollo (3). Sin embargo, los nombres más grandes se mantuvieron firmes. Microsoft subió un 37,5 %; Meta ganó casi un 29 % y Nvidia añadió más del 14 %, lo que ayudó a mantener los principales índices en territorio positivo (4).

Estimamos que el desempeño del sector siguió estos temas. La energía lideró con una ganancia de aproximadamente el 16%, impulsada por precios más altos del petróleo y el diésel en lugar de una recuperación económica generalizada, y los analistas esperan que las ganancias del sector energético se dupliquen aproximadamente en comparación con hace un año. La tecnología ganó alrededor del 2.7%, pero esa fortaleza fue más limitada de lo que parece debido a la debilidad en los semiconductores. Las áreas sensibles a las tasas fueron las que más sufrieron. Los servicios públicos cayeron alrededor del 13%, los industriales casi un 11% y el consumo discrecional cayó un 7,2% (5).

Creemos que uno de los desarrollos más alentadores provino de las valoraciones. A medida que las ganancias de las empresas subyacentes en el S&P 500 aumentaron, su principal métrica de valoración (precio por ganancias, P/E) cayó de aproximadamente 21.5 veces a principios de junio a alrededor de 19 veces a finales de septiembre, una de las caídas más pronunciadas en los últimos años; en otras palabras, el mercado de valores se volvió más barato incluso mientras subía (6).

Renta fija y economía

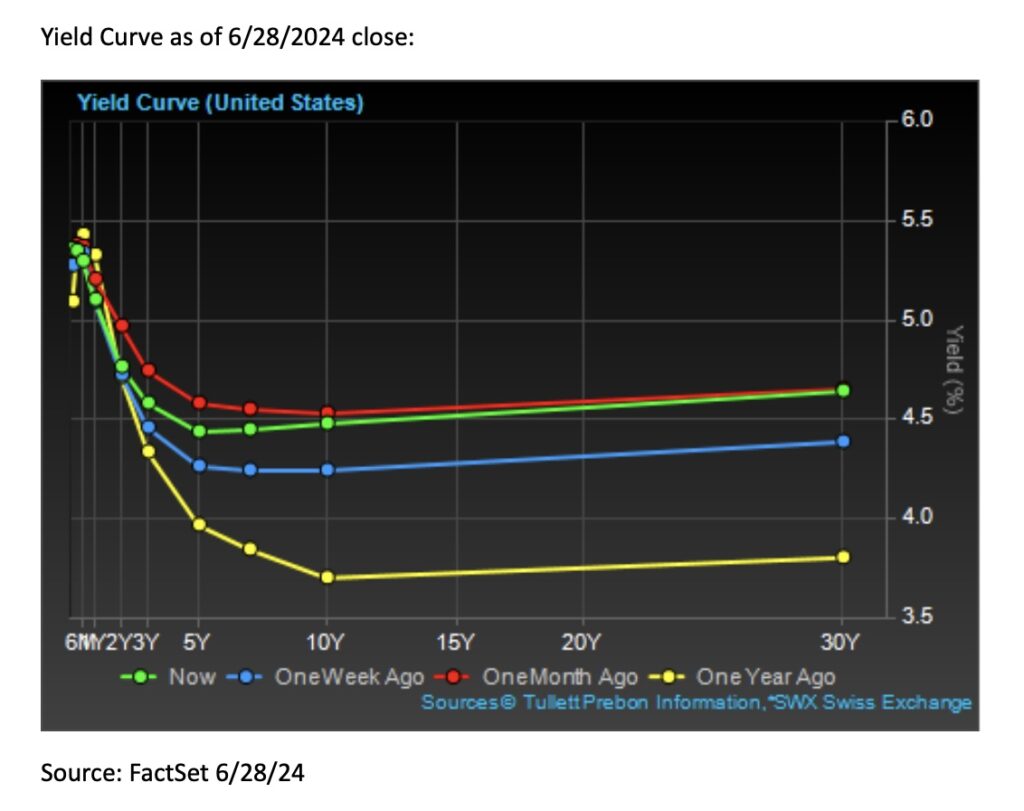
En nuestra opinión, los bonos tuvieron un tercer trimestre difícil, siendo la Reserva Federal el principal motor. En Jackson Hole en agosto, el presidente de la Reserva Federal, Kevin Warsh, dejó claro que las lecturas de inflación más suaves del verano no cambiaron su opinión, y los mercados rápidamente incorporaron un aumento. La Fed cumplió en su reunión de septiembre, aumentando las tasas en un cuarto de punto hasta un rango de 3.75%–4.00%. Fue el primer aumento de la Fed desde 2023, y sus proyecciones indicaban un aumento más este año y ningún recorte en 2027. Los rendimientos a corto plazo fueron los que más se movieron, con el bono del Tesoro a 2 años subiendo aproximadamente 71 puntos básicos hasta el 4.88%. Las tasas a más largo plazo también subieron. El rendimiento del bono del Tesoro a 10 años aumentó de aproximadamente 4.4% al inicio del tercer trimestre a casi 5.3% a finales de septiembre, su nivel más alto en aproximadamente dos décadas. Como resultado, las tasas hipotecarias ahora rondan el 7% (7).
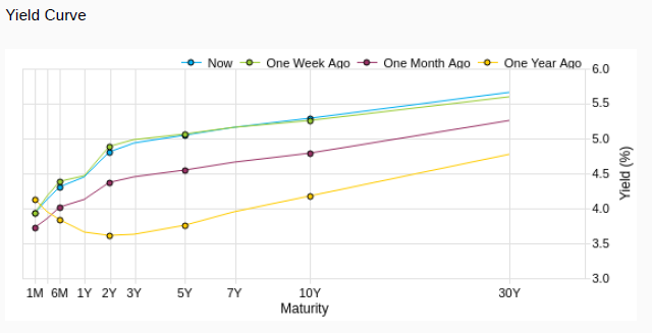
Gráfico de la curva de rendimiento comparando las tasas de vencimiento actuales e históricas
Source: FactSet. Data as of September 30th, 2026.

La evidencia sugiere que la inflación sigue siendo el problema clave. El IPC de agosto aumentó un 3,4 % respecto al año anterior, impulsado en gran medida por la energía, con la gasolina subiendo más del 27 % en el último año (8). La medida preferida de la Fed, el PCE, ofreció cierto alivio al final del trimestre. El PCE general se redujo a 3.4% y el PCE subyacente cayó a 3.0%, ambos más bajos de lo esperado. Sin embargo, el núcleo del IPC subyacente ha estado por encima del objetivo del 2% de la Fed durante más de cinco años, lo que explica por qué la Fed sigue siendo cautelosa (9).

Tenemos razones para creer que el mercado laboral se mantuvo bien en el tercer trimestre. La tasa de desempleo se mantuvo estable en 4.1% durante todo el trimestre. Los despidos se mantuvieron bajos; las ofertas de empleo fueron estables y la contratación parece estar extendiéndose a más industrias. El crecimiento salarial fue un punto débil. A medida que los aumentos salariales continuaron quedándose atrás respecto a la inflación, el poder adquisitivo de los trabajadores disminuyó ligeramente (10). En general, estimamos que el mercado laboral se ve estable más que fuerte, lo que le da a la Reserva Federal espacio para mantenerse enfocada en la inflación y respalda el argumento de mantener las tasas de interés más altas por más tiempo.
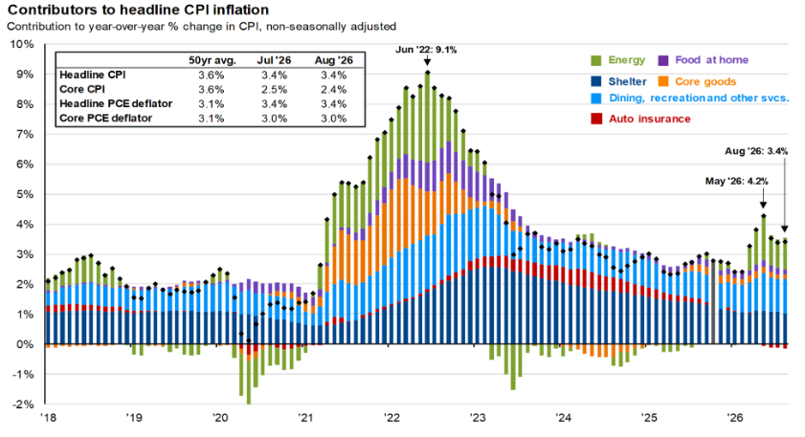
Gráfico apilado de los contribuyentes a la inflación del IPC general de EE. UU.
Source: J.P. Morgan, BLS, and FactSet. Data as of September 30, 2026.

Resumen y Perspectivas

A pesar de que el S&P 500 ofreció un sólido rendimiento del 11.8% durante los primeros nueve meses de 2026, sostenemos que la fortaleza del mercado ha sido mucho más limitada de lo que sugieren las cifras principales (2). Más del 70% de las empresas del S&P 500 se mantienen al menos un 10% por debajo de sus máximos de 52 semanas, mientras que la acción promedio todavía está aproximadamente un 20% por debajo de su pico (1). Los datos indican que solo una pequeña fracción de empresas cotiza cerca de sus niveles más altos del año, lo que destaca un mercado cada vez más impulsado por un puñado de líderes de gran capitalización. Históricamente, la investigación muestra que una amplitud de mercado tan débil suele surgir al final de los ciclos del mercado, y la reciente ocurrencia de que el S&P 500 cotice cerca de máximos históricos mientras más acciones alcanzan nuevos mínimos que nuevos máximos solo se ha observado dos veces antes, en 1929 y 1999(1). En nuestra opinión, aunque estas comparaciones requieren precaución, no necesariamente indican una caída inminente del mercado. En cambio, creemos que refuerzan el valor de la selección disciplinada de acciones, la diversificación y la gestión prudente del riesgo.

En nuestra opinión, las acciones estadounidenses continuaron avanzando durante el tercer trimestre, aunque las ganancias se moderaron en comparación con el fuerte repunte experimentado a principios de año. Los datos sugieren que la tecnología y la inteligencia artificial siguieron siendo los temas dominantes del mercado, con empresas como Microsoft, Meta y Nvidia registrando ganancias significativas que ayudaron a sostener los principales índices a pesar de la debilidad en gran parte del mercado en general. Tenemos razones para creer que las acciones de semiconductores enfrentaron una presión notable debido a preocupaciones relacionadas con la competencia, los requisitos de financiamiento para inversiones en IA y el escrutinio regulatorio. Nuestra investigación muestra que el sector energético fue el de mejor desempeño del trimestre, ya que los elevados precios del petróleo, impulsados por las continuas tensiones geopolíticas y las interrupciones en las cadenas de suministro globales, aumentaron las expectativas de ganancias. Mientras tanto, la evidencia sugiere que los sectores sensibles a las tasas de interés, incluidos los servicios públicos, industriales y de consumo discrecional, quedaron rezagados. Nuestra posición es que unas ganancias corporativas más sólidas permitieron que las valoraciones del mercado disminuyeran incluso cuando los precios de las acciones subían, dejando al S&P 500 cotizando a un múltiplo de ganancias más razonable al final del trimestre.

Desde nuestra perspectiva, los mercados de renta fija enfrentaron un trimestre desafiante debido a que la Reserva Federal reanudó el endurecimiento de la política monetaria, aumentando las tasas de interés a corto plazo y señalando que las tasas podrían mantenerse elevadas durante un período prolongado. Los rendimientos del Tesoro aumentaron bruscamente a lo largo de toda la curva, llevando las tasas hipotecarias fijas a 30 años nuevamente por encima del 7% y creando obstáculos para los inversores en bonos. La inflación sigue siendo la principal preocupación de la Fed, aunque algunas medidas mostraron una mejora modesta hacia el final del trimestre (7). Nuestro análisis encontró que el mercado laboral continuó demostrando resiliencia, con el desempleo manteniéndose estable y los despidos permaneciendo relativamente bajos, lo que brinda apoyo al crecimiento económico a pesar de condiciones financieras más estrictas. Mirando hacia adelante, creemos que la combinación de una inflación persistente, tasas de interés más altas y un liderazgo de mercado limitado subraya la importancia de mantener carteras bien diversificadas que equilibren la oportunidad con el riesgo. En Cypress Bank & Trust, seguimos enfocados en construir carteras alineadas con los objetivos de cada cliente, con el objetivo de ayudar a nuestros clientes a mantenerse bien posicionados para navegar en períodos de volatilidad y perseguir su éxito financiero a largo plazo.

Al entrar en los últimos meses de 2026 y mirar hacia 2027, creemos que los inversores se enfrentan a un mercado caracterizado tanto por oportunidades como por una creciente complejidad. Tenemos razones para creer que el crecimiento económico sigue siendo positivo; las ganancias corporativas continuarán expandiéndose y el mercado laboral se mantendrá resiliente a pesar de los mayores costos de endeudamiento. Sin embargo, las tasas de interés elevadas, las presiones inflacionarias persistentes, las tensiones geopolíticas y el liderazgo históricamente estrecho del mercado sugieren que la volatilidad posiblemente siga siendo una característica definitoria del panorama de inversión. Consideramos que, aunque no se puede descartar una corrección más amplia del mercado, la mejora en las valoraciones y el crecimiento continuo de las ganancias potencialmente ofrecen un contexto constructivo para los inversores a largo plazo. Creemos que el liderazgo probablemente se ampliará más allá de un puñado de empresas tecnológicas de mega capitalización, creando oportunidades en negocios de calidad que han quedado rezagados respecto al mercado a pesar de tener fundamentos sólidos.

Para los inversores en renta fija, tenemos razones para creer que el fuerte aumento de los rendimientos durante 2026 ha mejorado significativamente el potencial de rentabilidad futura y ha restaurado a los bonos como una fuente atractiva de ingresos y diversificación. Presumimos que si la inflación continúa moderándose, las tasas de interés podrían comenzar a estabilizarse durante 2027, brindando apoyo tanto a los mercados de bonos como a los de acciones. En Cypress Bank & Trust, seguimos enfocados en construir carteras diversificadas y gestionadas según el riesgo, adaptadas a los objetivos de cada cliente, basándonos en nuestra creencia de que un enfoque equilibrado en la asignación de activos, la selección de valores y la gestión del riesgo puede ayudar a los inversores a navegar las condiciones cambiantes del mercado y aprovechar las oportunidades potenciales a lo largo del tiempo.

Con vigilancia continua, seguimos comprometidos a ayudarte a navegar tanto en mercados tranquilos como turbulentos mientras persigues tus metas y objetivos a largo plazo.

Fuentes:

(1) CNBC.com; TheStreet.com; Coinpaper.com.

(2) FactSet Research Systems.

(3) CNBC.com; FactSet Research Systems.

(4) WSJ.com; FactSet Research Systems.

(5) FactSet Research Systems.

(6) FactSet Research Systems.

(7) Banco de la Reserva Federal.

(8) Oficina de Estadísticas Laborales de EE. UU.

(9) Oficina de Análisis Económico de EE. UU.

(10) Oficina de Estadísticas Laborales de EE. UU.

Aviso legal

Los servicios de Confianza y Gestión de Carteras ofrecidos por Cypress Bank & Trust no están asegurados por la FDIC; no son depósitos, no están garantizados; y están sujetos a riesgos de inversión, incluida la posible pérdida. Esto no constituye una oferta ni una solicitud.

Esta información no debe considerarse asesoramiento de inversión. Las opiniones expresadas reflejan el juicio de los autores y son opiniones actuales a la fecha que aparece en este material únicamente. Aunque se ha hecho todo esfuerzo por verificar la información contenida en este documento, no hacemos ninguna declaración respecto a su precisión y no debe considerarse como un análisis completo de los temas tratados. El rendimiento pasado no predice resultados futuros. El contenido no debe interpretarse como asesoramiento legal o fiscal. Siempre consulte a un abogado o profesional de impuestos respecto a su situación legal o fiscal específica. Toda inversión implica riesgo, incluido la pérdida de parte o la totalidad de su inversión.

Cualquier índice y otros puntos de referencia financieros mostrados se proporcionan solo con fines ilustrativos, no están gestionados, reflejan la reinversión de ingresos y dividendos y no reflejan el impacto de las tarifas de asesoramiento. Los inversores no pueden invertir directamente en un índice. Las comparaciones con índices tienen limitaciones porque los índices presentan volatilidad y otras características materiales que pueden diferir de un fondo en particular.

Cierta información contenida en este documento constituye "declaraciones prospectivas", que pueden identificarse por el uso de terminología prospectiva como "puede", "hará", "debería", "espera", "anticipa", "proyecta", "estima", "tiene la intención", "continúa" o "cree", o sus negativos u otras variaciones o terminología comparable. Debido a diversos riesgos e incertidumbres, los eventos, resultados o desempeño real pueden diferir sustancialmente de los reflejados o contemplados en dichas declaraciones prospectivas. Nada de lo aquí contenido puede ser considerado como una garantía, promesa, aseguramiento o declaración respecto al futuro.

La información obtenida de fuentes externas se considera confiable, pero no ha sido verificada de manera independiente y no se puede garantizar su precisión o integridad. No se hace ninguna declaración respecto a la precisión, integridad o actualidad de este documento.

Las inversiones específicas aquí descritas no representan todas las decisiones de inversión tomadas por Cypress Bank & Trust. El lector no debe suponer que las decisiones de inversión identificadas y discutidas fueron o serán rentables. Las referencias a consejos de inversión específicos proporcionados aquí son solo con fines ilustrativos y no necesariamente representan inversiones que se realizarán en el futuro.
Mano sosteniendo una brújula junto al título de la publicación de la brújula de julio de 2026
La Brújula Q2 2026

Feliz 250th¡Cumpleaños!

Mientras América celebra el aniversario de nuestra Declaración de Independencia, es un recordatorio oportuno de que, aunque el experimento americano sigue siendo maravilloso, todavía vivimos en un mundo lleno de turbulencias y desafíos geopolíticos. A lo largo del segundo trimestre, el conflicto en Oriente Medio continuó dominando los titulares, con dinámicas cambiantes que trajeron nuevos desarrollos casi a diario.

Normalmente, este tipo de incertidumbre global provoca una reacción negativa en el mercado de valores. Sin embargo, este trimestre, fuimos testigos de lo contrario exacto. El índice S&P 500 subió un 14,87 % en el segundo trimestre, marcando su mejor rendimiento trimestral desde el segundo trimestre de 2020 (1). Liderados principalmente por las acciones de semiconductores y chips, con el índice del sector de semiconductores PHLX (SOX) aumentando un 87.8%, el mercado en gran medida ignoró las fluctuaciones en los precios del petróleo y un tono más agresivo por parte de la Reserva Federal respecto a las tasas de interés (2).

Aunque es fácil dejarse llevar por la euforia de una subida dramática del mercado o la última moda en inversiones, nuestro enfoque se mantiene firme. En Cypress Bank & Trust, su equipo busca construir su cartera basada en sus objetivos específicos y tolerancia al riesgo. Este enfoque está diseñado para posicionar su cartera para buscar rendimientos sólidos dentro de un nivel de riesgo con el que se sienta cómodo.

Nuestro proceso de inversión se basa en fundamentos sólidos con el objetivo de ayudar a los clientes a navegar la turbulencia del mercado. Creemos que nuestra experiencia nos ha enseñado que perseguir acciones "calientes" o tendencias a corto plazo rara vez ofrece a nuestros clientes la mayor probabilidad de alcanzar sus objetivos financieros a largo plazo.

Acciones

Los mercados de acciones continuaron subiendo durante el trimestre a pesar de varios obstáculos, incluyendo tasas de interés elevadas, tensiones geopolíticas en curso y preocupaciones sobre si las ganancias corporativas pueden mantener su ritmo actual de crecimiento. El hecho de que las acciones pudieran avanzar en ese entorno destaca la confianza del mercado en las oportunidades de crecimiento a largo plazo, particularmente en áreas como la inteligencia artificial, la automatización y otras tecnologías que tienen el potencial de mejorar la productividad y generar ganancias futuras.

Dentro de los índices que describen el mercado, el S&P 500 ganó un 14.9%, el Índice Industrial Dow ganó un 12.9% y el Nasdaq subió un 21.4% (3). Actualmente, el mercado de acciones sigue estando fuertemente influenciado por un grupo relativamente pequeño de grandes empresas tecnológicas y relacionadas con la inteligencia artificial.

Fuera de la tecnología mega-cap, todavía hay oportunidades, pero requieren un enfoque más selectivo. La dispersión de la valoración sigue siendo amplia entre sectores, capitalizaciones de mercado y geografías. Ciertas áreas del mercado todavía parecen caras, mientras que otras han sido en gran medida ignoradas. Esto crea una oportunidad para la gestión activa y la construcción cuidadosa de la cartera. Las empresas con balances sólidos, flujos de efectivo duraderos, poder de fijación de precios y valoraciones razonables deberían estar mejor posicionadas si el crecimiento económico se desacelera o si las tasas de interés se mantienen elevadas.

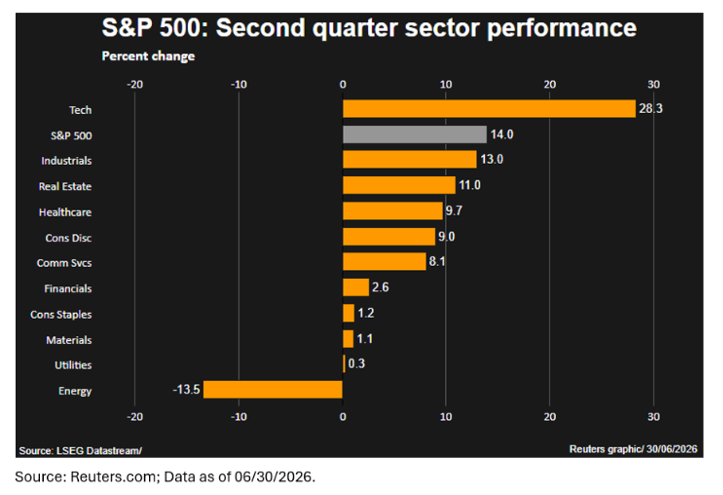
Gráfico de barras del rendimiento sectorial del segundo trimestre del S&P 500

Renta fija

Los rendimientos de los bonos del Tesoro a más largo plazo aumentaron durante el segundo trimestre mientras los mercados reevaluaban la inflación, la política fiscal y la trayectoria futura de la política de la Reserva Federal. El pico del rendimiento del bono del Tesoro a 10 años durante el segundo trimestre de 2026 fue del 4.69%, mientras que el rendimiento a 30 años alcanzó su nivel más alto en 19 años, con un 5.2% (4).

La Reserva Federal sigue en una posición difícil. Si reduce las tasas demasiado rápido, corre el riesgo de reavivar las presiones inflacionarias. Si mantiene la política restrictiva por demasiado tiempo, corre el riesgo de desacelerar la economía más de lo previsto. Para los inversores en bonos, esto significa que la trayectoria de las tasas de interés puede seguir siendo inestable, especialmente a medida que cada informe de inflación y publicación del mercado laboral influye en las expectativas sobre la política de la Fed.

Los mercados de crédito también se han mantenido relativamente resistentes, pero los diferenciales siguen siendo ajustados en muchas áreas. En nuestra opinión, este no es el momento para estirarse demasiado en busca de rendimiento. Los bonos de alta calidad parecen atractivos, pero el crédito de menor calidad requiere más precaución.

En general, aunque reconocemos que los valores de los bonos pueden fluctuar, seguimos considerando los ingresos fijos como una fuente importante de ingresos y diversificación.

Curvas de rendimiento del Tesoro de EE. UU. para diciembre de 2025 y junio de 2026

Perspectivas

Al mirar hacia la segunda mitad de 2026, seguimos siendo cautelosamente optimistas sobre los mercados financieros a pesar de un entorno marcado por la incertidumbre geopolítica, las relaciones comerciales en evolución y las continuas preguntas en torno a la política monetaria. La resiliencia mostrada por los mercados de acciones durante la primera mitad del año sugiere la confianza de los inversores en la fortaleza subyacente de la economía estadounidense y de las empresas estadounidenses. Aunque el liderazgo del mercado se ha concentrado en empresas relacionadas con la tecnología y la inteligencia artificial (5), creemos que la próxima fase del mercado podría ampliarse más allá de un puñado de acciones de mega capitalización a medida que el crecimiento de las ganancias se expanda a otros sectores. Se debe esperar volatilidad, especialmente a medida que los inversores reaccionan a los acontecimientos en Oriente Medio, los debates sobre la política fiscal y las continuas publicaciones de datos económicos, pero los períodos de incertidumbre pueden crear oportunidades para los inversores disciplinados a largo plazo.

Dentro de las acciones, las valoraciones en ciertos segmentos del mercado se han elevado tras el fuerte repunte, especialmente entre algunas empresas relacionadas con la IA y los semiconductores. Como resultado, los rendimientos futuros pueden depender más del crecimiento de las ganancias que de la expansión de los múltiplos de valoración. Creemos que un enfoque selectivo sigue siendo esencial, favoreciendo a las empresas con balances sólidos, ventajas competitivas sostenibles y generación constante de flujo de caja libre. Las oportunidades continúan existiendo en áreas del mercado que han quedado rezagadas respecto al avance impulsado por la tecnología, incluyendo ciertas empresas industriales, de salud, financieras y orientadas a dividendos. Mantener la diversificación a través de sectores, capitalizaciones de mercado y geografías sigue siendo un componente importante de la gestión de riesgos en un entorno donde el liderazgo del mercado podría cambiar rápidamente.

En renta fija, las tasas de interés más altas han restaurado oportunidades de ingresos atractivas que han estado ausentes durante gran parte de la última década. Aunque la Reserva Federal puede seguir enfrentando desafíos para equilibrar las preocupaciones sobre la inflación con el crecimiento económico, los rendimientos actuales de los bonos ofrecen a los inversores ingresos significativos y una posible estabilidad en la cartera. Seguimos favoreciendo los bonos de alta calidad y creemos que pueden servir como un diversificador efectivo en caso de que el crecimiento económico se modere o aumente la volatilidad del mercado. En general, nuestra perspectiva de inversión se basa en la creencia de que el éxito a largo plazo se logra no intentando predecir los movimientos del mercado a corto plazo, sino manteniendo una estrategia de inversión disciplinada y diversificada alineada con los objetivos únicos, la tolerancia al riesgo y el horizonte temporal de cada cliente.

Siempre vigilantes, nuestro compromiso contigo es guiar tu cartera tanto en tiempos de calma como de turbulencia para trabajar hacia tus metas y objetivos a largo plazo.

Referencias:

(1) FactSet Research Systems; datos al 30/06/2026.

(2) FactSet Research Systems; datos al 30/06/2026.

(3) FactSet Research Systems; datos al 30/06/2026.

(4) Cnbc.com y CNN Business; datos al 30/06/2026.

(5) FactSet Research Systems; datos al 30/06/2026.

Divulgaciones

Los servicios de Confianza y Gestión de Carteras ofrecidos por Cypress Bank & Trust no están asegurados por la FDIC; no son depósitos, no están garantizados; y están sujetos a riesgos de inversión, incluida la posible pérdida. Esto no constituye una oferta ni una solicitud.

Esta información no debe considerarse asesoramiento de inversión. Las opiniones expresadas reflejan el juicio de los autores y son opiniones actuales a la fecha que aparece en este material únicamente. Aunque se ha hecho todo esfuerzo por verificar la información contenida en este documento, no hacemos ninguna declaración respecto a su precisión y no debe considerarse como un análisis completo de los temas tratados. El rendimiento pasado no predice resultados futuros. El contenido no debe interpretarse como asesoramiento legal o fiscal. Siempre consulte a un abogado o profesional de impuestos respecto a su situación legal o fiscal específica. Toda inversión implica riesgo, incluido la pérdida de parte o la totalidad de su inversión.

Cualquier índice y otros puntos de referencia financieros mostrados se proporcionan solo con fines ilustrativos, no están gestionados, reflejan la reinversión de ingresos y dividendos y no reflejan el impacto de las tarifas de asesoramiento. Los inversores no pueden invertir directamente en un índice. Las comparaciones con índices tienen limitaciones porque los índices presentan volatilidad y otras características materiales que pueden diferir de un fondo en particular.

Cierta información contenida en este documento constituye "declaraciones prospectivas", que pueden identificarse por el uso de terminología prospectiva como "puede", "hará", "debería", "espera", "anticipa", "proyecta", "estima", "tiene la intención", "continúa" o "cree", o sus negativos u otras variaciones o terminología comparable. Debido a diversos riesgos e incertidumbres, los eventos, resultados o desempeño real pueden diferir sustancialmente de los reflejados o contemplados en dichas declaraciones prospectivas. Nada de lo aquí contenido puede ser considerado como una garantía, promesa, aseguramiento o declaración respecto al futuro.

La información obtenida de fuentes externas se considera confiable, pero no ha sido verificada de manera independiente y no se puede garantizar su precisión o integridad. No se hace ninguna declaración respecto a la precisión, integridad o actualidad de este documento.

Las inversiones específicas aquí descritas no representan todas las decisiones de inversión tomadas por Cypress Bank & Trust. El lector no debe suponer que las decisiones de inversión identificadas y discutidas fueron o serán rentables. Las referencias a consejos de inversión específicos proporcionados aquí son solo con fines ilustrativos y no necesariamente representan inversiones que se realizarán en el futuro.

Mano sosteniendo una brújula junto al título The Compass abril 2026
El Compass Q1 2026

Demasiado difícil

El famoso inversor Warren Buffett tiene un mecanismo de filtrado al analizar oportunidades de inversión. Él separa las oportunidades en tres categorías: "Dentro", "Fuera" y "Demasiado difícil". Al evaluar negocios complejos, volátiles o mal entendidos, él los coloca famosamente en el archivo de "demasiado difícil", priorizando su "círculo de competencia" sobre perseguir inversiones difíciles, arriesgadas o inciertas. Con el creciente conflicto en Medio Oriente, otros podrían especular sobre el resultado geopolítico; aquí en Cypress nos enfocamos en lo que es conocible en lugar de especular. Hemos visto un aumento dramático en el precio del petróleo que al menos temporalmente ha revertido la tendencia del dólar débil, las expectativas de recorte de tasas de interés y muchos de los temas de renta variable que habían estado funcionando el año pasado y en los primeros dos meses de 2026.

Desde el inicio de la acción militar en febrero, los mercados han experimentado fluctuaciones salvajes en los precios de los activos que en muchos casos se revierten en poco tiempo. En el trimestre, el S&P 500 bajó un 4,63% debido a las preocupaciones sobre cuánto se desaceleraría la economía como resultado del aumento de los precios del petróleo (1). Muchos sectores del mercado de acciones tuvieron un desempeño incluso peor que el S&P 500, específicamente los sectores de Finanzas, Consumo Discrecional y Tecnología, que cayeron más del 9% durante el año (2).

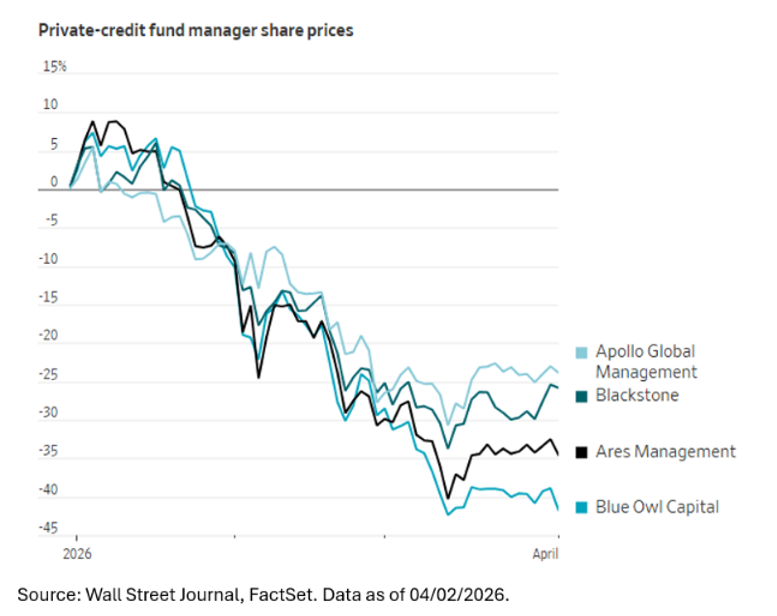
Aunque los titulares estaban dominados por los acontecimientos en todo el mundo, hubo un tema que recibió poca atención, que es la "descoordinación de liquidez" que muchos inversores en el sector de Inversión Privada están empezando a percibir. Con cada día que pasa, parece que otro de estos fondos ha tenido que restringir las solicitudes de sus clientes para acceder a sus inversiones. Afortunadamente para todos nuestros clientes en Cypress Bank & Trust, no hemos invertido ni invertiremos las carteras de nuestros clientes en inversiones que no solo restringen la liquidez y carecen de transparencia, sino que muchas veces generan la necesidad de reportes fiscales retrasados. En Cypress, siempre ponemos los intereses de nuestros clientes por delante de los nuestros y no creamos vehículos de inversión propios que puedan comprometer nuestra posición fiduciaria con nuestros clientes.

Con respecto a los impactos a largo plazo del conflicto en Medio Oriente, debido a la cantidad de variables que aún no se han definido, es difícil discernir una tesis concreta sobre cómo se desarrollarán completamente los eventos. Dicho esto, es completamente plausible que una vez resuelto el conflicto, podamos experimentar niveles más altos de tasas de interés a largo plazo y del precio del petróleo, junto con un crecimiento económico más lento de lo que se había pronosticado antes de que comenzara el conflicto. Como siempre, su equipo en Cypress está diligentemente al timón mientras intentamos navegar estas aguas turbulentas y tratar de mitigar los impactos de estos eventos inciertos, manteniendo las circunstancias personalizadas de cada uno de nuestros clientes como nuestra Estrella Polar.

Los precios de las acciones de los gestores de fondos de crédito privado caen bruscamente en 2026
Acciones

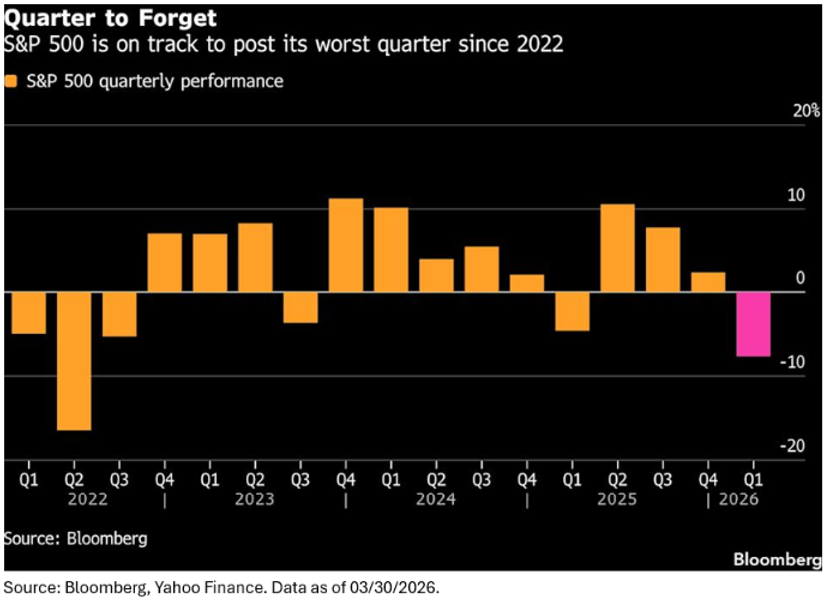
El mercado de acciones de EE. UU. cerró un primer trimestre volátil de 2026 con su desempeño más débil desde 2022, a pesar de un fuerte repunte en el último día de negociación. Los mercados estuvieron bajo presión desde finales de febrero debido a que las crecientes tensiones geopolíticas en Medio Oriente impulsaron significativamente al alza los precios del petróleo, reavivando las preocupaciones sobre la inflación y afectando el sentimiento de los inversores.

El rendimiento en los principales índices reflejó esta volatilidad. El Nasdaq Composite fue el más afectado, cayendo un 7.1% en el trimestre y entrando brevemente en territorio de corrección debido a que los rendimientos más altos afectaron a las acciones tecnológicas y orientadas al crecimiento. El S&P 500 terminó el trimestre con una caída del 4.6%, con la debilidad a finales de marzo que borró las ganancias anteriores a pesar de fundamentos subyacentes aún sólidos. El Promedio Industrial Dow Jones se mantuvo relativamente mejor, con una caída del 3,6% en el trimestre, y repuntó más de 1.100 puntos en el último día en medio de señales de progreso diplomático relacionado con el conflicto de Irán (3).

Gráfico de barras del rendimiento trimestral del S&P 500 hasta el primer trimestre de 2026

Bajo la superficie, el liderazgo del mercado permaneció altamente concentrado. La energía fue la clara destacada, con un aumento de aproximadamente el 38% en lo que va del año, ya que las interrupciones en el suministro impulsaron los precios del petróleo por encima de los 100 dólares por barril (4). En contraste, las acciones de tecnología de gran capitalización y relacionadas con la IA retrocedieron significativamente mientras los inversores reevaluaban las valoraciones y el ritmo de los rendimientos esperados sobre el gasto de capital elevado. El sector financiero fue el de peor desempeño, presionado por preocupaciones en torno a los estándares de préstamo y la exposición al crédito privado.

Desde una perspectiva económica más amplia, la Reserva Federal continuó con su enfoque de "esperar y ver" mientras la inflación se mantenía persistente, lo que llevó a los mercados a descontar menos recortes de tasas para 2026.

Las tendencias de consumo también se mantuvieron desiguales, con los hogares de mayores ingresos continuando con el gasto, mientras que los consumidores de menores ingresos mostraron una tensión creciente, reflejada en el aumento de las morosidades en automóviles y tarjetas de crédito.

Renta fija

El mercado de bonos comenzó de manera más volátil en 2026, ya que las expectativas de continuas reducciones de tasas dieron paso a un enfoque más cauteloso y de "esperar y ver" por parte de la Reserva Federal. Después de flexibilizar la política a finales del año pasado, la Fed optó por hacer una pausa en el primer trimestre debido a que la inflación resultó ser más persistente y aumentaron las tensiones globales.

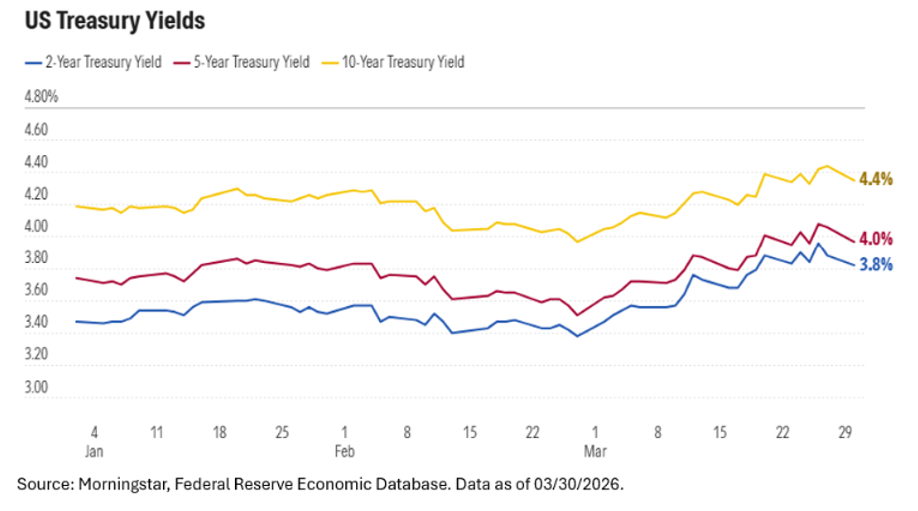
Los rendimientos del Tesoro fueron especialmente volátiles. Las tasas a corto y largo plazo aumentaron mientras los inversores se ajustaban a la idea de que los recortes adicionales de tasas podrían tardar más en materializarse. El bono del Tesoro a 10 años terminó el trimestre alrededor del 4.31%, mientras que el rendimiento a 2 años subió aún más a medida que se desvanecía el optimismo sobre un alivio a corto plazo (5). La curva de rendimiento continúa empinándose gradualmente, y el segmento intermedio de la curva ha sido un área de enfoque para los inversores que buscan equilibrar ingresos y riesgo.

Gráfico de líneas que muestra el aumento de los rendimientos del Tesoro de EE. UU. en marzo de 2026.
Varios factores están contribuyendo al empinamiento de la curva de rendimiento. La Reserva Federal mantuvo las tasas estables en sus reuniones de enero y marzo, enfatizando la paciencia mientras la inflación sigue elevada. Al mismo tiempo, los desarrollos geopolíticos, especialmente los relacionados con Irán, impulsaron los precios del petróleo por encima de los 100 dólares por barril, reintroduciendo preocupaciones inflacionarias y llevando a los mercados a descontar en gran medida recortes de tasas para el resto de 2026. Además de eso, el aumento de los niveles de deuda federal y el incremento del gasto en defensa han ejercido una presión adicional sobre los rendimientos a largo plazo.

Mirando hacia adelante, la renta fija continúa desempeñando un papel importante en las carteras, especialmente en períodos de incertidumbre y volatilidad del mercado. Seguimos enfocados en un posicionamiento cuidadoso en todo el mercado de bonos, con el objetivo de generar ingresos consistentes mientras gestionamos el riesgo de tasas de interés a medida que el contexto económico y de políticas continúa evolucionando.

Perspectivas

El primer trimestre de 2026 resultó ser un período turbulento y desafiante para los mercados financieros globales. Las acciones estadounidenses enfrentaron un difícil período de tres meses, impulsado por una combinación de crecientes preocupaciones sobre los aranceles, un renovado escepticismo en torno a las valoraciones de la IA y crecientes inquietudes en los mercados de crédito privado, lo que resultó en que el S&P 500 cerrara el trimestre con una caída de aproximadamente el 4%, su peor desempeño trimestral desde el tercer trimestre de 2022 (6). Las acciones tecnológicas fueron particularmente afectadas, con las acciones de software de EE. UU. cayendo bruscamente hasta finales de febrero, ya que los inversores se preocuparon de que las nuevas capacidades de IA pudieran amenazar el modelo de software como servicio y cuestionaron si los hyperscalers podrían justificar los gastos de capital en IA cada vez mayores. Mientras tanto, un gran estallido de conflicto en Oriente Medio sacudió el sentimiento global, impulsando los precios del petróleo Brent en un 63% solo en marzo, el mayor aumento mensual en cuatro décadas, y perturbando efectivamente el estratégico Estrecho de Ormuz.

En este contexto, las materias primas surgieron como la clase de activos destacada. El Índice de Materias Primas Bloomberg fue el mejor desempeño del trimestre, aumentando más del 24%, ya que los precios de la energía y los granos se dispararon en respuesta al impacto geopolítico. El sector energético lideró todos los sectores del S&P 500, ganando un 38% en el primer trimestre y siendo el único sector que registró rendimientos positivos en marzo (7). Los ingresos fijos ofrecieron poco refugio, ya que los mercados de bonos gubernamentales se vendieron bruscamente en todo el mundo, con las esperanzas de recortes en las tasas de los bancos centrales dando paso a temores de estanflación, lo que llevó a los mercados a pasar de descontar recortes en la Fed y el BCE a descontar posibles aumentos de tasas.

Los diferenciales de crédito se ampliaron tanto en los mercados de alto rendimiento como en los de grado de inversión, mientras que un dólar estadounidense más fuerte y un riesgo geopolítico elevado afectaron la deuda de los mercados emergentes. El resto de 2026 se perfila como un entorno de mercado definido por un optimismo cauteloso, con varias fuerzas clave en juego. Goldman Sachs espera un crecimiento global sólido de alrededor del 2.8%, con Estados Unidos probablemente superando el desempeño gracias a la reducción del impacto de los aranceles, recortes fiscales y condiciones financieras más favorables, aunque ese optimismo viene acompañado de advertencias (8). Los mercados ya han descontado muchas buenas noticias anticipadas, incluyendo recortes de tasas por parte de la Fed, estímulos provenientes de la legislación fiscal y la creencia de que la adopción de la IA aumentará drásticamente la rentabilidad corporativa, dejando un espacio limitado para sorpresas alcistas adicionales. En el frente de las tasas, Morgan Stanley espera que los rendimientos de los bonos gubernamentales se mantengan dentro de un rango en una historia de dos mitades: un repunte inicial a medida que la Fed reduce las tasas, empujando los rendimientos a 10 años a la baja a mediados de año, antes de subir hacia el cuarto trimestre, con el dólar siguiendo una trayectoria similar (9). La IA sigue siendo el tema dominante del mercado, extendiéndose más allá de la tecnología hacia la banca, la salud, la logística y los servicios públicos, y sustentando el caso alcista para las acciones estadounidenses, aunque las valoraciones elevadas significan que cualquier indicio de escepticismo hacia la IA podría desencadenar episodios de volatilidad. Wells Fargo advierte que los impactos arancelarios pueden desacelerar la economía y aumentar la inflación a corto plazo, antes de que las tendencias positivas en políticas y gasto en tecnología reviertan esas condiciones hacia fin de año, siendo el rendimiento y la calidad crediticia las métricas clave a observar. En general, el consenso tiende a ser constructivo pero reconoce un margen estrecho para el error; los inversores que se mantengan diversificados y ágiles están mejor posicionados para navegar lo que promete ser una segunda mitad del año matizada.

Siempre vigilantes, nuestro compromiso contigo es guiar tu cartera tanto en tiempos de calma como de turbulencia para trabajar hacia tus metas y objetivos a largo plazo.

Referencias:

(1) FactSet; datos al 31/03/2026.

(2) FactSet, Rendimiento por sector de Fidelity; datos al 31/03/2026.

(3) FactSet; datos al 31/03/2026.

(4) Cnbc.com, Rendimiento por sector de Fidelity; datos al 31/03/2026.

(5) Cnbc.com, FactSet; datos al 31/03/2026.

(6) FactSet, datos al 31/03/2026.

(7) FactSet, Rendimiento por sector de Fidelity; datos al 31/03/2026.

(8) Goldman Sachs; datos a diciembre de 2025.

(9) CME Group FedWatch, datos al 31/03/2026.

Divulgaciones

Los servicios de Confianza y Gestión de Carteras ofrecidos por Cypress Bank & Trust no están asegurados por la FDIC; no son depósitos, no están garantizados; y están sujetos a riesgos de inversión, incluida la posible pérdida. Esto no constituye una oferta ni una solicitud.

Esta información no debe considerarse asesoramiento de inversión. Las opiniones expresadas reflejan el juicio de los autores y son opiniones actuales a la fecha que aparece en este material únicamente. Aunque se ha hecho todo esfuerzo por verificar la información contenida en este documento, no hacemos ninguna declaración respecto a su precisión y no debe considerarse como un análisis completo de los temas tratados. El rendimiento pasado no predice resultados futuros. El contenido no debe interpretarse como asesoramiento legal o fiscal. Siempre consulte a un abogado o profesional de impuestos respecto a su situación legal o fiscal específica. Toda inversión implica riesgo, incluido la pérdida de parte o la totalidad de su inversión.

Cualquier índice y otros puntos de referencia financieros mostrados se proporcionan solo con fines ilustrativos, no están gestionados, reflejan la reinversión de ingresos y dividendos y no reflejan el impacto de las tarifas de asesoramiento. Los inversores no pueden invertir directamente en un índice. Las comparaciones con índices tienen limitaciones porque los índices presentan volatilidad y otras características materiales que pueden diferir de un fondo en particular.

Cierta información contenida en este documento constituye "declaraciones prospectivas", que pueden identificarse por el uso de terminología prospectiva como "puede", "hará", "debería", "espera", "anticipa", "proyecta", "estima", "tiene la intención", "continúa" o "cree", o sus negativos u otras variaciones o terminología comparable. Debido a diversos riesgos e incertidumbres, los eventos, resultados o desempeño real pueden diferir sustancialmente de los reflejados o contemplados en dichas declaraciones prospectivas.

Nada de lo aquí contenido puede ser considerado como una garantía, promesa, aseguramiento o declaración respecto al futuro.

La información obtenida de fuentes externas se considera confiable, pero no ha sido verificada de manera independiente y no se puede garantizar su precisión o integridad. No se hace ninguna declaración respecto a la precisión, integridad o actualidad de este documento.

Las inversiones específicas aquí descritas no representan todas las decisiones de inversión tomadas por Cypress Bank & Trust. El lector no debe suponer que las decisiones de inversión identificadas y discutidas fueron o serán rentables. Las referencias a consejos de inversión específicos proporcionados aquí son solo con fines ilustrativos y no necesariamente representan inversiones que se realizarán en el futuro.

Mano sosteniendo una brújula, portada de la revista Cypress Bank
La Brújula T3 2025

Es hora de prepararse y refugiarse

Una de las muchas lecciones aprendidas al vivir en Florida es que cada año trae consigo la Temporada de Huracanes. Al comienzo de cada temporada, los expertos en meteorología ejecutan sus modelos, considerando innumerables variables y patrones históricos, para pronosticar cuántas tormentas pueden desarrollarse y cuántas podrían convertirse en huracanes. Algunos años, las tormentas se apagan y nos ahorramos lo peor. Otros años, sus modelos resultan ser premonitorios, y las personas en el camino de la ira de la naturaleza enfrentan consecuencias devastadoras.
El mercado de valores a menudo presenta una dinámica similar. A riesgo de sonar como "El Gallo Claudio", hoy vemos un conjunto de condiciones que nos hacen detenernos. Estos factores no garantizan que se avecina una tormenta, pero sí justifican una mayor vigilancia. Específicamente, tres destacan:

Valoración

El S&P 500 cotiza con un ratio de Precio-Ganancias Ajustado Cíclicamente (CAPE) por encima de 38 durante tres meses consecutivos. En el siglo pasado, esto solo ha ocurrido dos veces: en 1999 y a finales de 2021. Históricamente, esta proporción oscila entre 15 y 22(1).

ii. Concentración del mercado

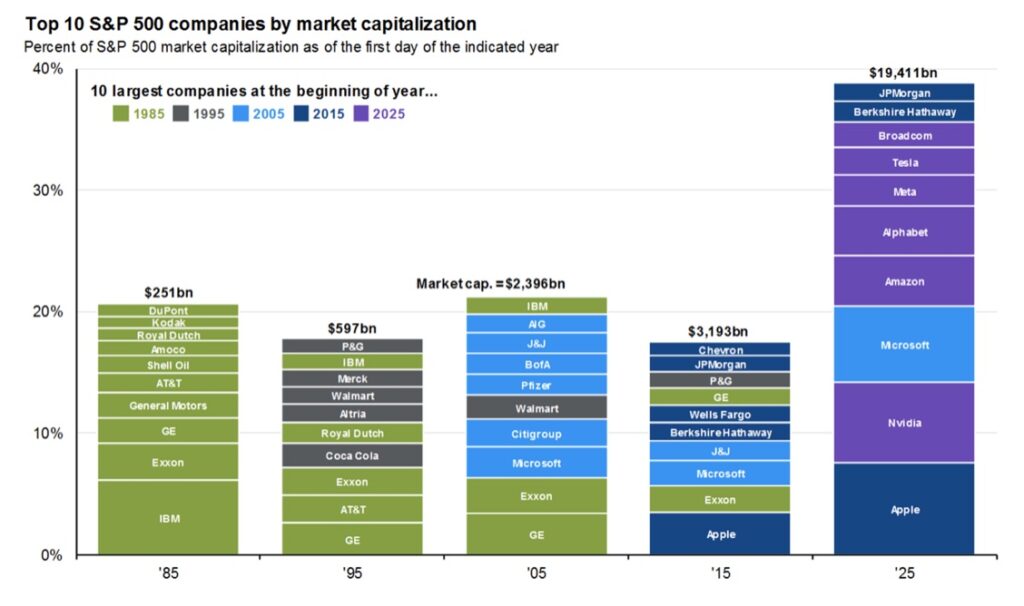
Las diez principales acciones ahora representan casi el 38 % del S&P 500, en comparación con un rango histórico del 20 al 25 %. El crecimiento de las ganancias también se ha reducido, siendo Tecnología de la Información y Servicios de Comunicación responsables del 70 % del crecimiento de las ganancias del S&P desde finales de 2022 y del 90 % en el último año (2).

iii. Aprovechar

La deuda por margen — crédito otorgado contra valores negociables — ha superado el billón de dólares. Ha crecido un 33% en el último año, casi el doble del ritmo del propio S&P 500 (3).

Al igual que los pronósticos de huracanes, estas señales no nos dicen con precisión cuándo o si llegará una tormenta en el mercado. Lo que sugieren es que las condiciones están en su lugar. En Cypress Bank & Trust, nuestro papel es preparar a los clientes para resistir lo que sea que venga.

Nuestra filosofía de inversión es nunca estar "completamente invertido" o "completamente fuera". En cambio, gestionamos carteras que equilibran el riesgo y la recompensa en el contexto de las circunstancias individuales de cada cliente, sus necesidades de ingresos y sus objetivos a largo plazo. Al presupuestar para el riesgo y estructurar carteras con resiliencia, ayudamos a los clientes a afrontar las tormentas inevitables y a continuar en el camino hacia sus objetivos.

Las 10 principales empresas del S&P 500 por capitalización de mercado a lo largo del tiempo.
Figura 1: JPMorgan Asset Management, Bloomberg, S&P. Guía de los Mercados – 30/09/2025

Mercado de acciones

El mercado de acciones de EE.UU. registró ganancias sólidas en el tercer trimestre, con todos los principales índices, incluido el S&P 500, Nasdaq Compuesto y Dow Jones Industrial Average, alcanzando nuevos máximos históricos. Este rally fue impulsado por varios factores clave: ganancias del segundo trimestre más fuertes de lo esperado, un impulso sostenido en la inteligencia artificial (IA) en los semiconductores y en el sector tecnológico en general, expectativas crecientes de recortes en las tasas de la Reserva Federal más adelante en el año, y una rápida recuperación tras la venta masiva impulsada por los aranceles en abril (4).

La tecnología lideró el rendimiento del sector en el tercer trimestre con un retorno del 14%, seguido por Comunicaciones, que ganó un 12%. La continua aceleración de la innovación e inversión en IA fue un catalizador importante, con empresas tecnológicas de gran capitalización como Apple, Alphabet y Nvidia impulsando gran parte de la tendencia positiva (5).

En el frente de la moneda, el Índice del Dólar estadounidense (DXY) cayó un 9,5% en lo que va del año, reflejando una debilidad generalizada frente a las principales monedas globales. Esta depreciación respaldó ganancias en activos tangibles, particularmente metales preciosos. La plata destacó con un aumento del 28%, beneficiándose tanto de la demanda de refugio seguro como del fuerte uso industrial. El oro también registró una sólida ganancia trimestral del 16 %, alcanzando un máximo histórico por encima de los 3.800 dólares por onza, ya que los inversores buscaron protección en medio de tensiones geopolíticas y preocupaciones por las valoraciones elevadas de las acciones (6).

Renta fija

En una medida muy anticipada, la Reserva Federal redujo su tasa de interés de referencia en septiembre por primera vez en un año, ajustando el rango objetivo a 4.00%–4.25%. Este cambio hacia una postura más acomodaticia fue impulsado por signos crecientes de debilidad en el mercado laboral, aunque las medidas de inflación están demostrando ser persistentes por encima del objetivo del 2% de la Reserva Federal. La reducción de la tasa proporcionó un impulso claro a los mercados de renta fija, reforzando las expectativas de que la Reserva Federal continuará flexibilizando a un ritmo moderado hasta 2026. Las proyecciones actuales de analistas e inversores sugieren que la tasa de política podría situarse entre el 3,0 % y el 3,5 %, ya que los funcionarios evalúan las persistentes presiones inflacionarias frente a un panorama de empleo en desaceleración (7).

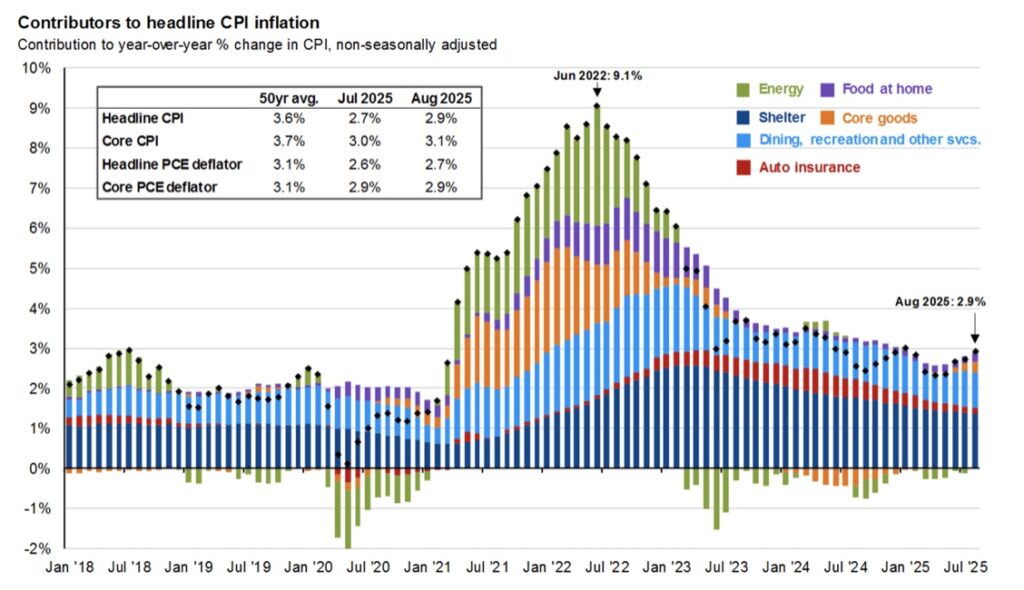
Gráfico que muestra los contribuyentes a la inflación del IPC principal, 2018-2025.
Figura 2: JPMorgan Asset Management, Bloomberg, S&P. Guía de los Mercados – 30/09/2025

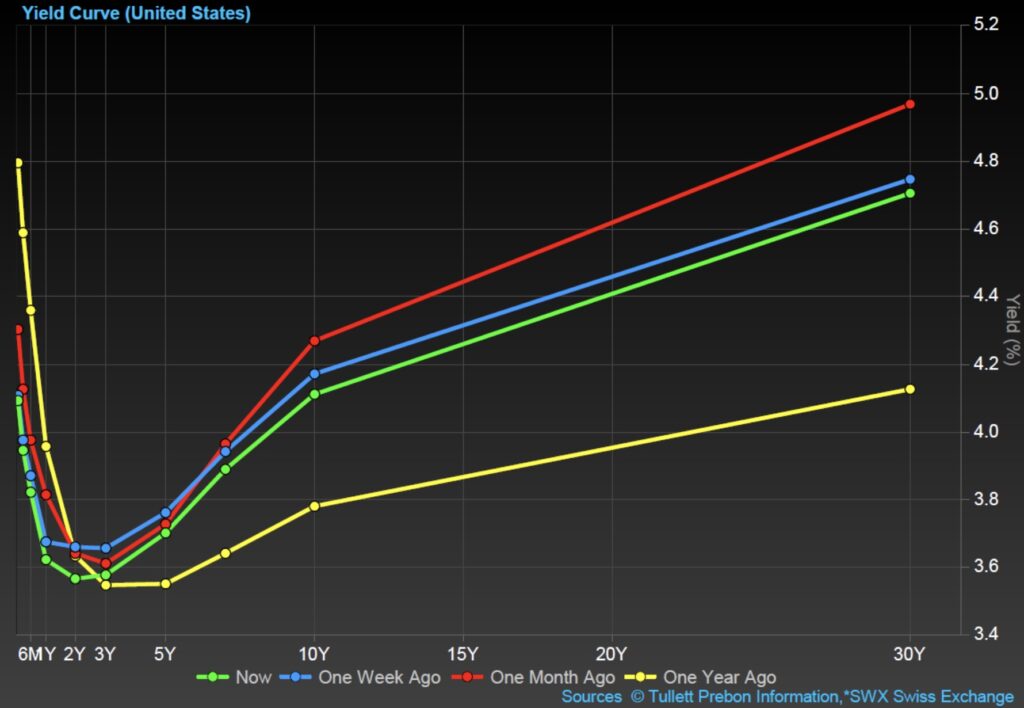
Los rendimientos del Tesoro disminuyeron en toda la curva durante el tercer trimestre, contribuyendo a una curva de rendimiento empinada. El rendimiento de los bonos del Tesoro a 10 años terminó el trimestre cerca del 4,10%, mientras que el rendimiento a 2 años cayó al 3,54%, reflejando expectativas de futuros recortes de tasas. Mientras tanto, el rendimiento a 30 años se mantuvo elevado durante la mayor parte del tercer trimestre, rondando el 5% antes de cerrar en 4,7%, impulsado por preocupaciones sobre la sostenibilidad fiscal a largo plazo y la incertidumbre en las políticas (8).

Gráfico comparativo de la curva de rendimiento de EE.UU.
Figura 3: Panel de control de FactSet, Información de Tuller Prebon, 01/10/2025.

Outlook: Q4 2025 and Beyond

Al entrar en el último trimestre de 2025, los mercados financieros muestran signos de optimismo cauteloso. Las acciones de EE. UU. continúan teniendo un buen desempeño, especialmente en el sector tecnológico, impulsadas por sólidos beneficios y una inversión sostenida en infraestructura de IA. Aunque la inflación se ha moderado, las tensiones comerciales globales y los vientos en contra específicos del sector—especialmente en manufactura y diagnóstico—están contribuyendo a la volatilidad. La supervisión continua de las tendencias de las tasas de interés y los desarrollos geopolíticos debería dominar los titulares a corto plazo y ser los principales impulsores de la dirección del mercado.

De cara a 2026, las perspectivas siguen siendo constructivas. Los analistas anticipan una fortaleza continua en las acciones de EE.UU., respaldada por una política monetaria más flexible y una demanda sólida de los consumidores. Se espera que la Reserva Federal mantenga su trayectoria de reducción de tasas, lo que podría estimular la inversión y respaldar las valoraciones en todos los sectores. Con los principales mercados cerca o en máximos históricos, el apoyo de la política monetaria y/o fiscal puede no solo ser necesario, sino que también puede estar ya descontado. Sin embargo, riesgos como la inflación persistente de los servicios, las presiones salariales y la incertidumbre en las políticas globales—especialmente en torno a las relaciones comerciales entre EE. UU. y China—pueden afectar los márgenes y el sentimiento de los inversores.

Aunque las fluctuaciones del mercado a corto plazo y las incertidumbres macroeconómicas, como la persistencia de la inflación y las tensiones comerciales globales, puedan generar volatilidad, alentamos a los clientes a mantenerse enfocados en sus objetivos financieros a largo plazo. La diversificación sigue siendo una estrategia clave para gestionar el riesgo y suavizar los rendimientos en medio de condiciones de mercado cambiantes. Al mantener un enfoque disciplinado y resistir la tentación de reaccionar al ruido a corto plazo, los inversores pueden posicionarse mejor para beneficiarse de las oportunidades de crecimiento a largo plazo. Nuestro equipo está aquí para ayudarte a evaluar tu cartera, asegurar que esté alineada con tus objetivos y realizar ajustes reflexivos según sea necesario para navegar el camino por delante con confianza.

Siempre vigilantes, nuestro compromiso contigo es guiar tu cartera tanto en tiempos de calma como de turbulencia para alcanzar tus metas y objetivos a largo plazo.

Fuentes:

(1) Gurufocus.com; Ycharts.com. Relación CAPE de Shiller del S&P 500
(2) Perspectiva de Ganancias de FactSet 03/10/2025; Panel de Control de FactSet
(3) First Trust, Tres el jueves, 31/07/2025
(4) Yahoo.com, Dow, S&P 500, Nasdaq alcanzan récords por el entusiasmo en IA incluso mientras la shutdown del gobierno continúa, 02/10/2025
(5) Fidelity.com, Retornos por sector, 01/10/2025
Tablero de FactSet, 01/10/2025
(7) CME Group, Herramienta CME FedWatch, 01/10/2025
(8) CNBC.com, https://www.cnbc.com/bonds/


Divulgaciones

Los servicios de Confianza y Gestión de Carteras ofrecidos por Cypress Bank & Trust no están asegurados por la FDIC; no son depósitos, no están garantizados; y están sujetos a riesgos de inversión, incluida la posible pérdida. Esto no constituye una oferta ni una solicitud.

Esta información no debe considerarse asesoramiento de inversión. Las opiniones expresadas reflejan el juicio de los autores y son opiniones actuales a la fecha que aparece en este material únicamente. Aunque se ha hecho todo esfuerzo por verificar la información contenida en este documento, no hacemos ninguna declaración respecto a su precisión y no debe considerarse como un análisis completo de los temas tratados. El rendimiento pasado no predice resultados futuros. El contenido no debe interpretarse como asesoramiento legal o fiscal. Siempre consulte a un abogado o profesional de impuestos respecto a su situación legal o fiscal específica. Toda inversión implica riesgo, incluido la pérdida de parte o la totalidad de su inversión.

Cualquier índice y otros puntos de referencia financieros mostrados se proporcionan solo con fines ilustrativos, no están gestionados, reflejan la reinversión de ingresos y dividendos y no reflejan el impacto de las tarifas de asesoramiento. Los inversores no pueden invertir directamente en un índice. Las comparaciones con índices tienen limitaciones porque los índices presentan volatilidad y otras características materiales que pueden diferir de un fondo en particular.

Cierta información contenida en este documento constituye "declaraciones prospectivas", que pueden identificarse por el uso de terminología prospectiva como "puede", "hará", "debería", "espera", "anticipa", "proyecta", "estima", "tiene la intención", "continúa" o "cree", o sus negativos u otras variaciones o terminología comparable. Debido a diversos riesgos e incertidumbres, los eventos, resultados o desempeño real pueden diferir sustancialmente de los reflejados o contemplados en dichas declaraciones prospectivas. Nada de lo aquí contenido puede ser considerado como una garantía, promesa, aseguramiento o declaración respecto al futuro.

La información obtenida de fuentes externas se considera confiable, pero no ha sido verificada de manera independiente y no se puede garantizar su precisión o integridad. No se hace ninguna declaración respecto a la precisión, integridad o actualidad de este documento.

Las inversiones específicas aquí descritas no representan todas las decisiones de inversión tomadas por Cypress Bank & Trust. El lector no debe suponer que las decisiones de inversión identificadas y discutidas fueron o serán rentables. Las referencias a consejos de inversión específicos proporcionados aquí son solo con fines ilustrativos y no necesariamente representan inversiones que se realizarán en el futuro.

Brújula en mano, publicación trimestral de Cypress Bank
La Brújula Q2 2025

Invertir es más fácil de lo que piensas, pero más difícil de lo que parece.
– Warren Buffett

En la asamblea anual de Berkshire Hathaway de este año, Warren Buffett anunció que se retirará a finales de 2025, marcando el cierre de lo que probablemente sea la carrera de inversión más extraordinaria que cualquiera de nosotros presenciará. A lo largo de los años, Buffett ha compartido innumerables ideas y principios, pero pocos son tan atemporales como el anterior.

En esta cita, Buffett nos recuerda que los fundamentos de una inversión sólida—diversificación, paciencia y pensamiento a largo plazo—no son complicados. Sin embargo, lo que hace que invertir sea difícil es gestionar nuestro propio comportamiento. Emociones como el miedo, la avaricia y la impaciencia pueden descarrilar rápidamente incluso la estrategia más sencilla.

Un corolario importante de esta idea es la Ley de Amara, que afirma: "Tendemos a sobreestimar el efecto de una tecnología a corto plazo y subestimar el efecto a largo plazo." Hemos visto esto repetirse una y otra vez, ya sea con vehículos eléctricos, internet o inteligencia artificial. Las innovaciones suelen atravesar un ciclo predecible: el primer impulso de entusiasmo, seguido por un período de desilusión y, finalmente, un impacto más moderado y transformador.

Para los inversores, el desafío es reconocer en qué punto de este ciclo nos encontramos, sin la ventaja de la retrospección.

En Cypress Bank & Trust, nuestro objetivo es abordar este desafío construyendo y gestionando carteras de clientes utilizando principios comprobados en el tiempo. Nuestro enfoque disciplinado enfatiza la diversificación, la paciencia y una comprensión profunda de los objetivos y circunstancias de cada cliente. No perseguimos tendencias ni reaccionamos a los titulares. En cambio, nos esforzamos por ofrecer un valor duradero a través de estrategias reflexivas y a largo plazo.

Al mantenernos comprometidos con estos principios, buscamos ayudar a nuestros clientes a navegar la turbulencia del mercado con confianza, siempre con la vista puesta en el futuro, ya que nos han dicho qué es lo que más importa.

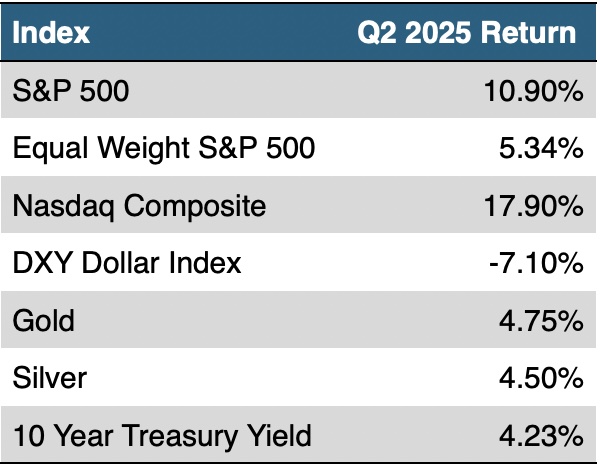
Rendimientos del índice del segundo trimestre de 2025: S&P 500, Nasdaq, Oro.
Source: FactSet. Data as of 06/30/2025.

Acciones

El segundo trimestre de 2025 estuvo marcado por una mayor volatilidad en los mercados de acciones, no vista desde la segunda mitad de 2022. Probó la convicción de los inversores, pero también sirvió para abrir camino a buenas oportunidades a largo plazo. Impulsado por las incertidumbres impuestas por los aranceles, el S&P 500 alcanzó territorio de corrección y cerró en su nivel más bajo de este año el 8 de abril, con una caída del 18,9% desde su máximo histórico. By the end of June, the index clawed its way back and reached a new all-time high [1], driven by a potential ceasefire between Israel and Iran, and a looming trade deal with China and other nations. Despite a steep drawdown in early April, the Technology sector finished the second quarter as the best performing sector, returning 23.54%[2]. The Magnificent 7 stocks have returned 18.6% through the second quarter of 2025 outpacing the other 493 companies in the S&P 500 index by nearly 14 percentage points[3].

La Reserva Federal mantuvo las tasas estables en sus dos reuniones de este trimestre, señalando que podrían ocurrir recortes en las tasas de interés en 2025 si la inflación disminuye y el mercado laboral se suaviza. As much as we have seen the Consumer Price Index easing since the beginning of the year from 3% in January to as low as 2.3% in April’s reading, in the most recent release from the Personal Consumption Expenditure it indicated that inflation has started to creep up as of June[4].

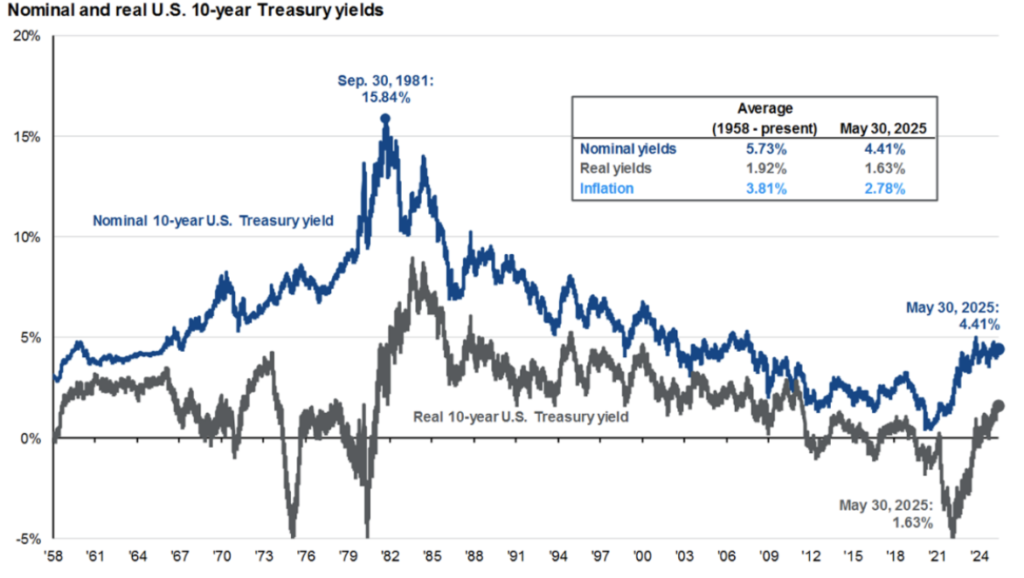
Gráfico de los rendimientos del Tesoro de EE. UU. a 10 años, 1958-2025.
Source: BLS, FactSet, Federal Reserve, J.P. Morgan Asset Management. Datos al 30/05/2025.

Renta fija

El segundo trimestre mostró un alto grado de fluctuaciones en los rendimientos en los mercados de renta fija de EE. UU., ya que los inversores tuvieron que navegar por un terreno marcado por el aumento de los rendimientos, preocupaciones fiscales y cambios en las previsiones sobre la política de tasas de interés de la Reserva Federal. Los bonos del Tesoro de EE. UU. con vencimiento más largo se vendieron, elevando los rendimientos a veinte y treinta años por encima del 5,1%, niveles no vistos en años, en medio de crecientes preocupaciones por la creciente deuda federal y el presupuesto fiscal. As a consequence, long-term Treasuries returned -2.82% during the second quarter as measured by the iShares Twenty-Year Treasury ETF, ticker TLT [5].

Comparación de la curva de rendimiento de EE.UU. en dos años

Source: FactSet, Tullet Prebon Information. Data as of 06/30/2025.

Mientras la Reserva Federal mantuvo las tasas estables en el segundo trimestre, señalando un camino cauteloso hacia adelante, los inversores comenzaron a esperar recortes en las tasas de interés para septiembre, dependiendo de cómo evolucionen hasta entonces los datos de inflación y del mercado laboral. Esto resultó en un mercado de bonos que parecía todo menos un refugio seguro, con una volatilidad superior a la normal.

Perspectivas

Al comenzar la segunda mitad de 2025, los mercados financieros continúan navegando un panorama moldeado por la desaceleración de la inflación, un crecimiento económico estable y el esperado cambio de política de la Reserva Federal. Con la inflación en tendencia a la baja de manera constante, se espera ampliamente que la Reserva Federal implemente una o dos reducciones en las tasas de interés antes de fin de año. Este ciclo de flexibilización, junto con una actividad resistente de consumidores y empresas, proporciona un escenario constructivo tanto para los mercados de acciones como para los bonos, aunque los riesgos geopolíticos y la ejecución e implementación de la política arancelaria agregarán volatilidad a corto plazo.

Los mercados de acciones han sido en gran medida respaldados por sólidos beneficios y optimismo de los inversores, particularmente en el sector tecnológico. De cara al futuro, esperamos que el liderazgo del mercado se amplíe. Las empresas con balances saludables, flujo de efectivo fuerte y la capacidad de adaptarse a condiciones cambiantes seguirán destacándose.

En el ámbito de los ingresos fijos, los rendimientos más altos están ofreciendo oportunidades más atractivas de las que hemos visto en los últimos años. Los inversores están encontrando valor en bonos de alta calidad, incluidos los bonos del Tesoro, municipales y corporativos de grado de inversión. En general, mantenerse diversificado, mantener una perspectiva a largo plazo y centrarse en la calidad serán estrategias clave para navegar los próximos meses.

Siempre vigilantes, nuestro compromiso contigo es guiar tu cartera tanto en tiempos de calma como de turbulencia para trabajar hacia tus metas y objetivos a largo plazo.

Nota al pie 1: Reuters.com, S&P 500, Nasdaq cierran en máximos históricos. Publicado el 30/06/2025.
Nota al pie 2: Rendimientos del sector Fidelity, datos al 01/07/2025.
Nota al pie 3: J.P. Morgan Asset Management, Revisión de los mercados en el segundo trimestre de 2025.
Nota al pie 4: Oficina de Estadísticas Laborales de EE.UU., datos al 30/06/2025.
Nota al pie 5: FactSet Research Systems, datos al 01/07/2025.

Divulgaciones

Los servicios de Confianza y Gestión de Carteras ofrecidos por Cypress Bank & Trust no están asegurados por la FDIC; no son depósitos, no están garantizados; y están sujetos a riesgos de inversión, incluida la posible pérdida. Esto no constituye una oferta ni una solicitud.

Esta información no debe considerarse asesoramiento de inversión. Las opiniones expresadas reflejan el juicio de los autores y son opiniones actuales a la fecha que aparece en este material únicamente. Aunque se ha hecho todo esfuerzo por verificar la información contenida en este documento, no hacemos ninguna declaración respecto a su precisión y no debe considerarse como un análisis completo de los temas tratados. El rendimiento pasado no predice resultados futuros. El contenido no debe interpretarse como asesoramiento legal o fiscal. Siempre consulte a un abogado o profesional de impuestos respecto a su situación legal o fiscal específica. Toda inversión implica riesgo, incluido la pérdida de parte o la totalidad de su inversión.

Cualquier índice y otros puntos de referencia financieros mostrados se proporcionan solo con fines ilustrativos, no están gestionados, reflejan la reinversión de ingresos y dividendos y no reflejan el impacto de las tarifas de asesoramiento. Los inversores no pueden invertir directamente en un índice. Las comparaciones con índices tienen limitaciones porque los índices presentan volatilidad y otras características materiales que pueden diferir de un fondo en particular.

Cierta información contenida en este documento constituye "declaraciones prospectivas", que pueden identificarse por el uso de terminología prospectiva como "puede", "hará", "debería", "espera", "anticipa", "proyecta", "estima", "tiene la intención", "continúa" o "cree", o sus negativos u otras variaciones o terminología comparable. Debido a diversos riesgos e incertidumbres, los eventos, resultados o desempeño real pueden diferir sustancialmente de los reflejados o contemplados en dichas declaraciones prospectivas. Nada de lo aquí contenido puede ser considerado como una garantía, promesa, aseguramiento o declaración respecto al futuro.

La información obtenida de fuentes externas se considera confiable, pero no ha sido verificada de manera independiente y no se puede garantizar su precisión o integridad. No se hace ninguna declaración respecto a la precisión, integridad o actualidad de este documento.

Las inversiones específicas aquí descritas no representan todas las decisiones de inversión tomadas por Cypress Bank & Trust. El lector no debe suponer que las decisiones de inversión identificadas y discutidas fueron o serán rentables. Las referencias a consejos de inversión específicos proporcionados aquí son solo con fines ilustrativos y no necesariamente representan inversiones que se realizarán en el futuro.

Brújula en mano, publicación de Cypress Bank abril de 2025.
La Brújula T1 2025

¡Qué desconcertantes son todos estos cambios! Nunca estoy seguro de qué voy a ser, de un momento a otro.
Alice deAlicia en el país de las maravillas de Lewis Carroll


Hasta ahora, 2025 parece ser una página sacada del clásico Alicia en el País de las Maravillas de Lewis Carroll. Aunque aún no hemos visto a la Reina Roja ni al Sombrerero Loco, de cómo se está desarrollando el año, no podemos descartar completamente esas posibilidades. Hemos visto una corrección del mercado, como se define por una caída en el índice del mercado de valores desde el pico hasta el valle de al menos un 10%, rallies completos en los precios de las acciones que han visto a los mercados aumentar cerca del 3% en su valor en cuestión de días, y un flujo constante de anuncios que generan un cambio en el sentimiento de los inversores, oscilando salvajemente entre la desesperación y la euforia.

A pesar de la volatilidad, nuestro enfoque en Cypress ha permanecido basado en una visión estable y a largo plazo. Continuamos enfocándonos en la diversificación y la asignación estratégica de activos para minimizar potencialmente el riesgo mientras aprovechamos las oportunidades potenciales en el mercado. While the S&P 500 in the first quarter of 2025 ended down 4.59%[1], other segments of the market demonstrated resilience in the face of turbulence and turned positive returns. Es un recordatorio de que, aunque los mercados puedan ser impredecibles a corto plazo, la paciencia y las estrategias de inversión disciplinadas aún pueden dar resultados positivos con el tiempo.

Mientras navegamos por estos tiempos impredecibles, queremos asegurarte que estamos monitoreando de cerca los desarrollos en los mercados financieros, ajustando las carteras cuando sea necesario y continuando trabajando en tu nombre para asegurar tus metas financieras a largo plazo. Entendemos que la montaña rusa emocional del mercado puede generar ansiedad, pero estamos aquí para ayudarte a mantener el rumbo, tomando decisiones que busquen alinearse con tus objetivos, no con las fluctuaciones diarias.

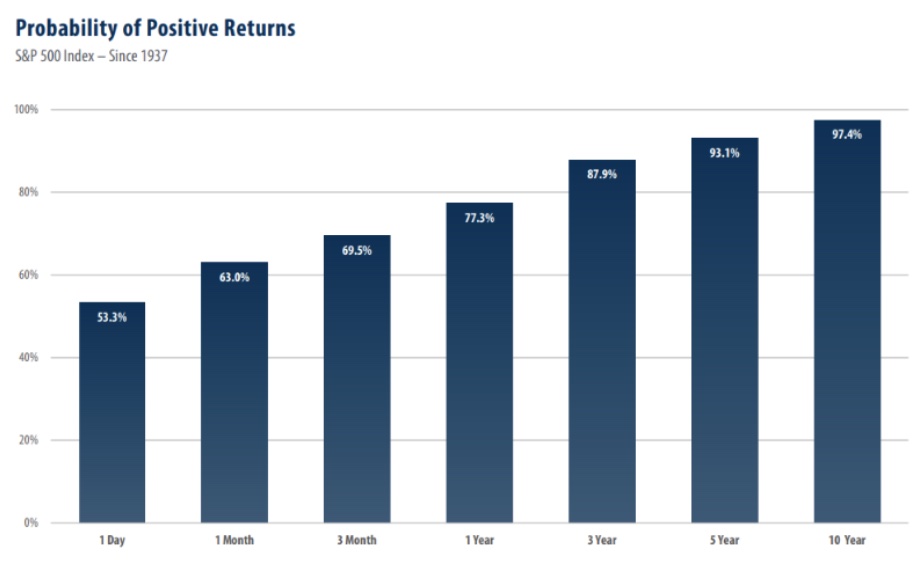
Probabilidades de retorno positivo del S&P 500 por duración.
Figura 1: Fuente – First Trust, Bloomberg. Datos del 31/12/1996 al 31/12/2024.

Acciones

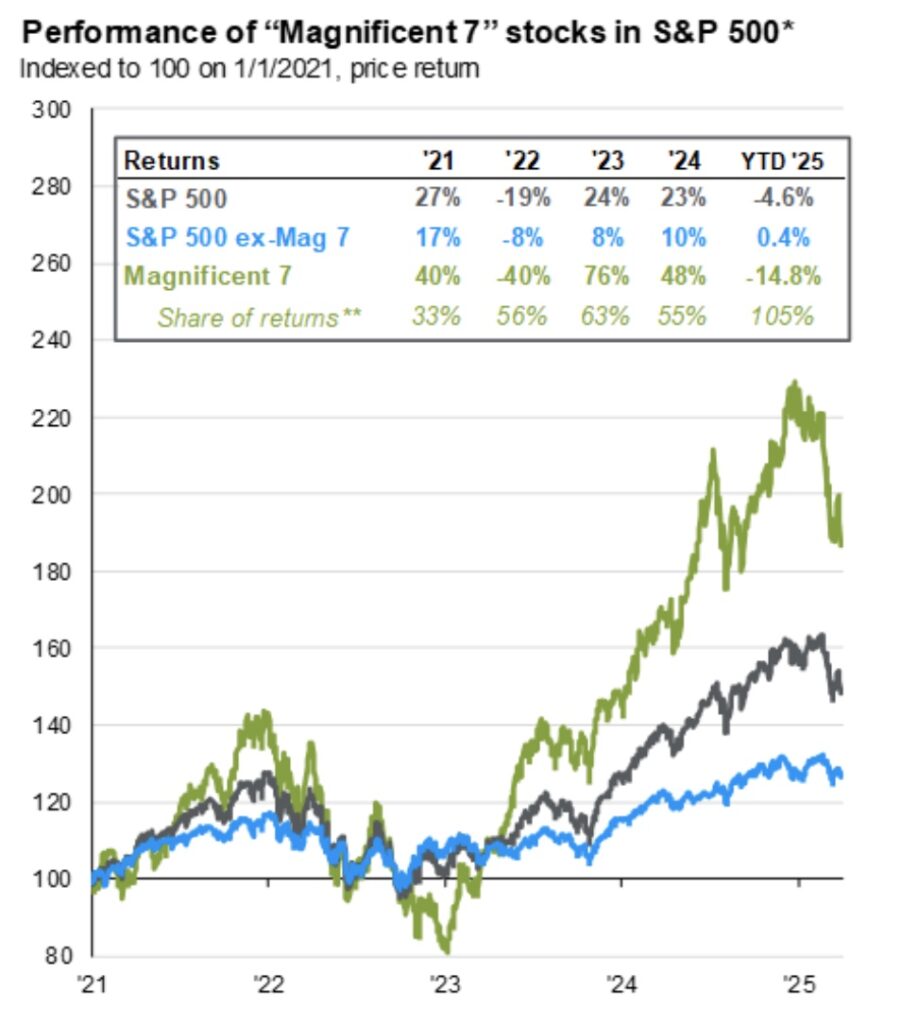
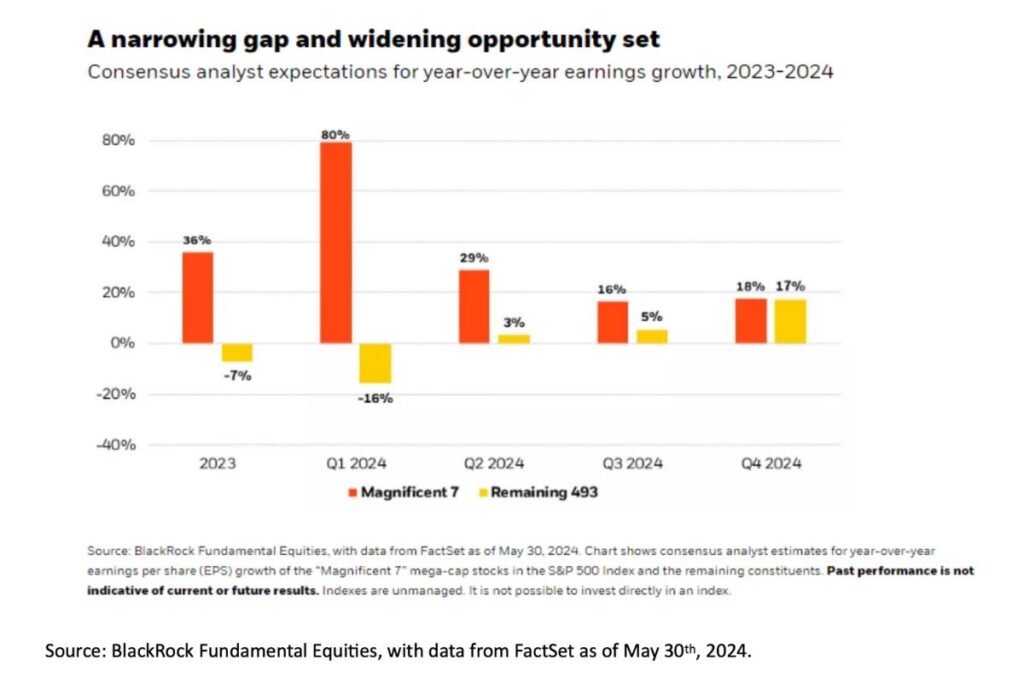
El primer trimestre de 2025, el índice S&P 500 cayó un 4,6% después de un 2024 espectacular que vio al índice registrar una rentabilidad de más del 23%. Las ganancias del S&P 500 en el cuarto trimestre de 2024 crecieron un 17,1 %, con un 74 % de las empresas sorprendiendo al alza y un 19 % a la baja. Revenue growth for the index was not as strong but still managed to grow 5.1% in the fourth quarter[2]. The Information Technology sector, representing over 30% of the S&P 500, had a drawdown of –11.2%[3] since the beginning of 2025. We have also seen the Magnificent Seven stocks significantly underperforming the other 493 stocks in the S&P 500 in the first quarter, -14.8% vs. 0.4%[4], respectively.

La volatilidad en este trimestre comenzó a finales de enero cuando una empresa china de inteligencia artificial llamada "DeepSeek" lanzó su modelo de IA recientemente desarrollado, reportando que había requerido una inversión mucho menor que algunas de las grandes empresas de hiperescala de EE. UU. A esto se suma la alta valoración que tenía el sector tecnológico, comenzando el año con una relación Precio-Ganancias de 32,4, y si sale alguna noticia que no rime con la perfección, habría y causaría volatilidad en este sector. On the flip side, the energy sector has enjoyed the best returns since the start of this year, gaining 10%[5], despite the price of oil decreasing in this period. As some of those companies with high valuations face uncertainty, investors are rotating to companies with lower valuations than the S&P 500 such as the ones in the Energy sector, its current price to earnings ratio is 15.7 vs. 20.9[6] of the broader market which would explain the outperformance we have seen thus far in the Energy sector. Sin embargo, el año aún no ha terminado y todavía hay muchas preguntas e incertidumbres que el mercado está esperando resolver.

Gráfico de las 7 acciones magníficas en el S&P 500
Figura 2: Fuente – J.P. Morgan Asset Management, FactSet, Standard & Poor’s. Datos al 31/03/2025.

Renta fija

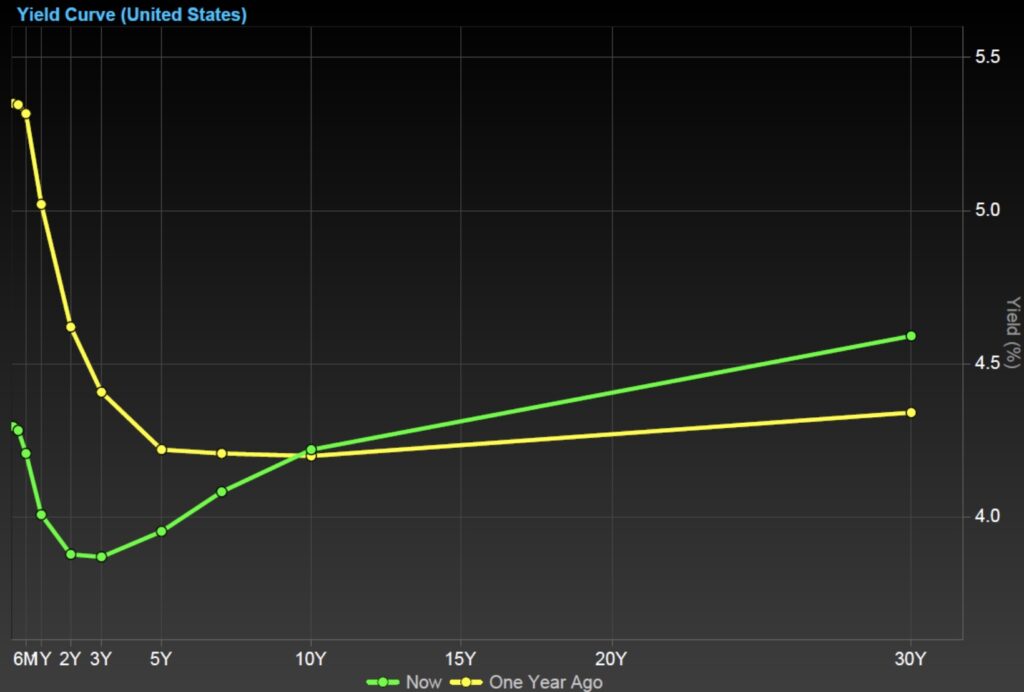
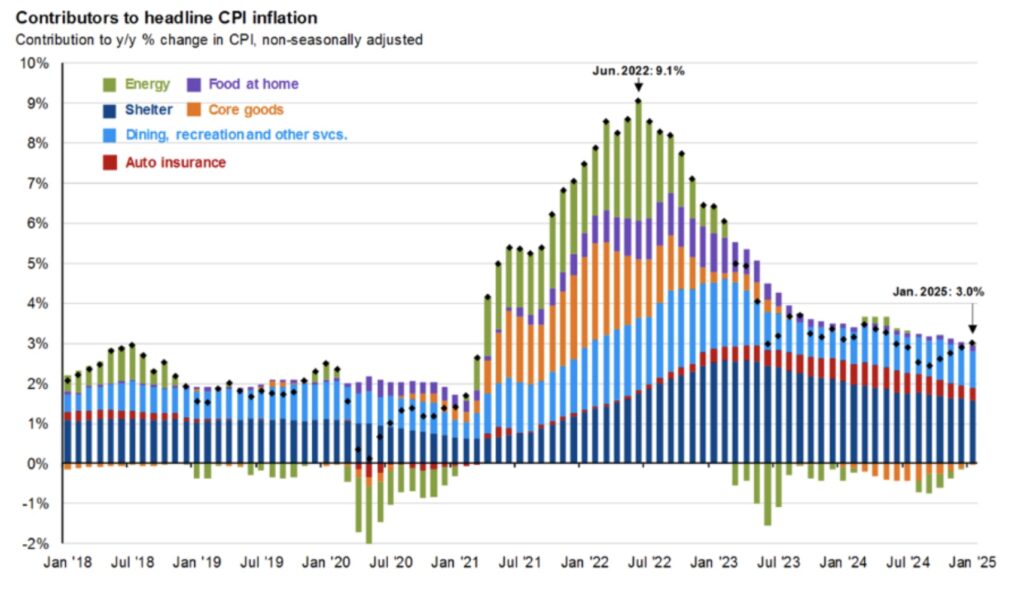
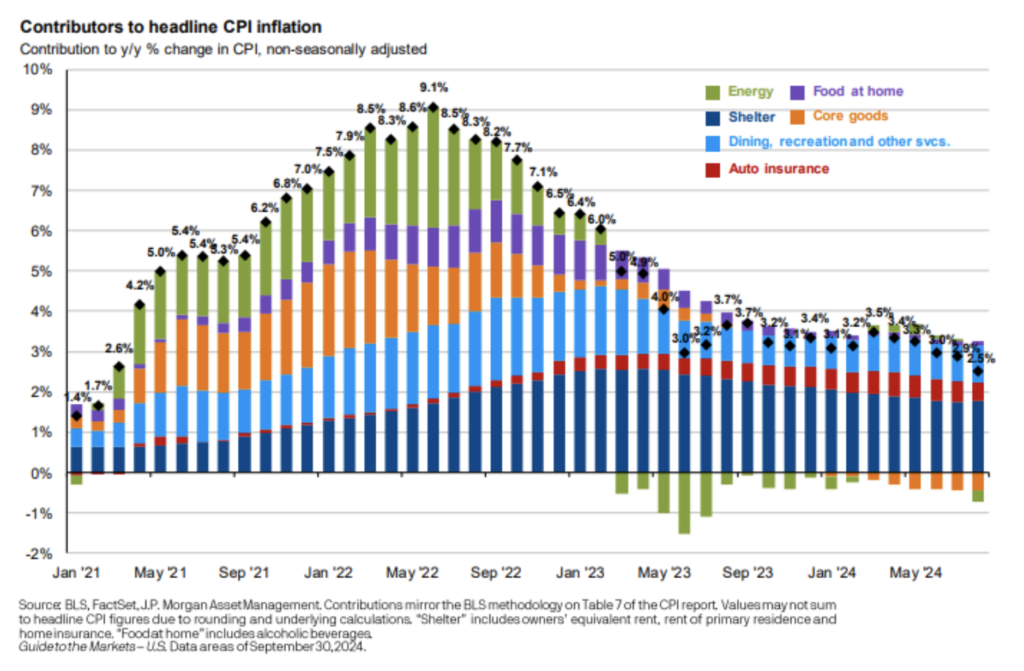
The market is predicting, with a 90% probability, that the Federal Reserve will cut their policy rate by fifty basis points or more by the end of 2025[7]. La Reserva Federal tiene un mandato dual para mantener la estabilidad de precios y promover el máximo empleo mediante el uso de la política monetaria. Actualmente, la inflación está lejos de su objetivo y el empleo, aunque no en su máximo, ha demostrado ser estable. La inflación se moderó un poco en los últimos doce meses; sin embargo, está demostrando ser persistente por encima del objetivo del 2% de la Reserva Federal. El Índice de Precios al Consumidor aumentó un 2,8% interanual en su lectura más reciente a finales de febrero, y dentro de él, el índice de vivienda sigue representando la mayor parte del nivel de inflación, como se observa en la figura 3. La tasa de desempleo ha permanecido prácticamente estable en 4,1% desde junio del año pasado[8], sin embargo, los empleadores estadounidenses anunciaron más de 172,000 recortes de empleos en febrero, marcando el total mensual más alto desde julio de 2020[9].

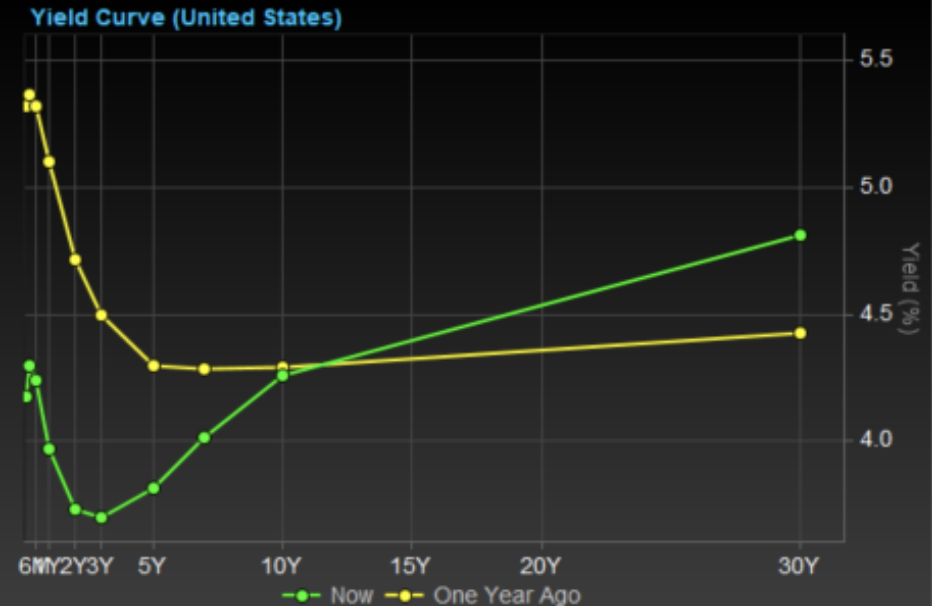
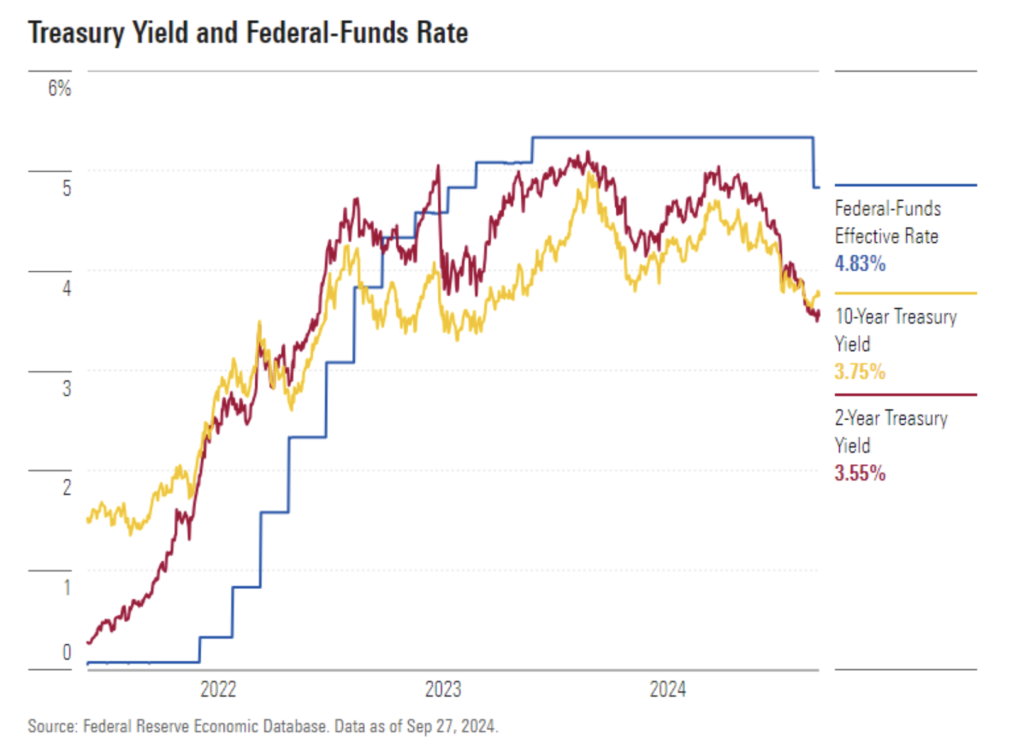
Los rendimientos del Tesoro de EE. UU. a mediano y largo plazo han disminuido desde principios de año. The 2-year and 10-year rates both came down nearly forty basis points to 3.9% and 4.2%, respectively[10].

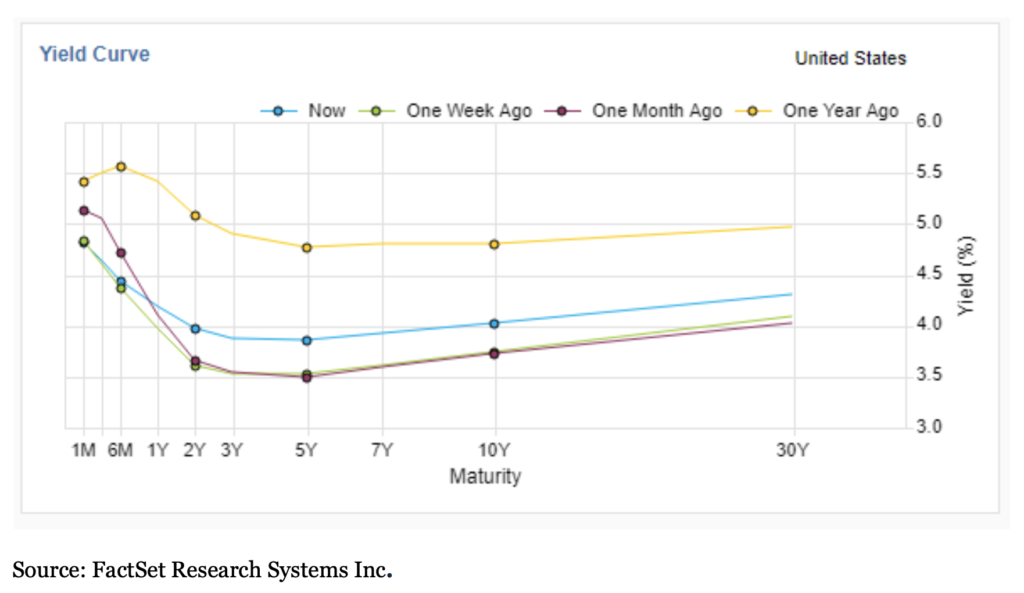
Gráfico comparativo de la curva de rendimiento de EE. UU., actual vs. año pasado.
Figura 3: Fuentes – FactSet, Tullett Prebon Information.
Gráfico de barras de los contribuyentes a la inflación del IPC, 2018-2025.
Figura 4: Fuente – BLS, FactSet, J.P. Morgan Asset Management: Guía para los Mercados. Los datos son hasta el 31 de marzo de 2025.

Perspectivas

Los mercados financieros han experimentado una volatilidad notable en los últimos meses, impulsada por una combinación de datos económicos, políticas de los bancos centrales y eventos geopolíticos globales. Los mercados de acciones comenzaron el año como los dos anteriores han terminado, pero han invertido su dirección mientras se ajustan a los problemas mencionados anteriormente y se han introducido diversos niveles de incertidumbre. Los mercados de bonos continúan ajustándose a las cambiantes expectativas de tasas de interés, con los rendimientos fluctuando a medida que los inversores evalúan la dirección de la política de los bancos centrales, tanto a nivel nacional como global. Las materias primas, como el petróleo y el oro, han experimentado fluctuaciones en los precios debido a interrupciones en la cadena de suministro y a la demanda de refugio seguro.

De cara al futuro, el sentimiento del mercado estará en gran medida determinado por las decisiones de política monetaria y los indicadores económicos, en particular los datos de inflación y empleo. Se espera que la Reserva Federal y otros bancos centrales equilibren cuidadosamente las preocupaciones sobre el crecimiento y la inflación, con muchos inversores anticipando posibles recortes de tasas más adelante en el año si la inflación disminuye y/o la economía muestra debilidad. Sin embargo, persisten las incertidumbres, incluyendo tensiones geopolíticas, políticas comerciales en evolución y riesgos de desaceleración económica tanto en Estados Unidos como a nivel internacional.

Dado que se esperan vientos en contra potenciales y una mayor volatilidad, los mercados financieros e inversores probablemente se centrarán en las tendencias de inflación, los datos de empleo y las ganancias corporativas para evaluar la dirección del mercado, a corto plazo y durante el resto del año.

Siempre vigilantes, nuestro compromiso contigo es guiar tu cartera tanto en tiempos de calma como de turbulencia para trabajar hacia tus metas y objetivos a largo plazo.

Nota al pie 1, 6: FactSet, datos al 02/04/2025.
Nota al pie 2: Bolsa de Valores de Londres – Tarjeta de puntuación de ganancias del S&P 500, datos al 21/03/2025
Nota al pie 3, 5: Fidelity, datos al 02/04/2025.
Nota al pie 4: JP Morgan Asset Management, FactSet, Standard & Poor’s, datos al 31/03/2025.
Nota al pie 7: CME Group – Herramienta FedWatch, datos al 02/04/2025.
Nota al pie 8: Oficina de Estadísticas Laborales de EE.UU., datos al 31/03/2025.
Nota al pie 9: Challenger, Gray, & Christmas Inc.
Nota al pie 10: CNBC.com, datos al 02/04/2025.

Divulgaciones

Los servicios de Confianza y Gestión de Carteras ofrecidos por Cypress Bank & Trust no están asegurados por la FDIC; no son depósitos, no están garantizados; y están sujetos a riesgos de inversión, incluida la posible pérdida. Esto no constituye una oferta ni una solicitud.

Esta información no debe considerarse asesoramiento de inversión. Las opiniones expresadas reflejan el juicio de los autores y son opiniones actuales a la fecha que aparece en este material únicamente. Aunque se ha hecho todo esfuerzo por verificar la información contenida en este documento, no hacemos ninguna declaración respecto a su precisión y no debe considerarse como un análisis completo de los temas tratados. El rendimiento pasado no predice resultados futuros. El contenido no debe interpretarse como asesoramiento legal o fiscal. Siempre consulte a un abogado o profesional de impuestos respecto a su situación legal o fiscal específica. Toda inversión implica riesgo, incluido la pérdida de parte o la totalidad de su inversión.

Cualquier índice y otros puntos de referencia financieros mostrados se proporcionan solo con fines ilustrativos, no están gestionados, reflejan la reinversión de ingresos y dividendos y no reflejan el impacto de las tarifas de asesoramiento. Los inversores no pueden invertir directamente en un índice. Las comparaciones con índices tienen limitaciones porque los índices presentan volatilidad y otras características materiales que pueden diferir de un fondo en particular.

Cierta información contenida en este documento constituye "declaraciones prospectivas", que pueden identificarse por el uso de terminología prospectiva como "puede", "hará", "debería", "espera", "anticipa", "proyecta", "estima", "tiene la intención", "continúa" o "cree", o sus negativos u otras variaciones o terminología comparable. Debido a diversos riesgos e incertidumbres, los eventos, resultados o desempeño real pueden diferir sustancialmente de los reflejados o contemplados en dichas declaraciones prospectivas. Nada de lo aquí contenido puede ser considerado como una garantía, promesa, aseguramiento o declaración respecto al futuro.

La información obtenida de fuentes externas se considera confiable, pero no ha sido verificada de manera independiente y no se puede garantizar su precisión o integridad. No se hace ninguna declaración respecto a la precisión, integridad o actualidad de este documento.

Las inversiones específicas aquí descritas no representan todas las decisiones de inversión tomadas por Cypress Bank & Trust. El lector no debe suponer que las decisiones de inversión identificadas y discutidas fueron o serán rentables. Las referencias a consejos de inversión específicos proporcionados aquí son solo con fines ilustrativos y no necesariamente representan inversiones que se realizarán en el futuro.

Brújula a mano con detalles de publicación de Cypress Bank
La Brújula T4 2024

La historia no se repite, pero a menudo rima.
-Mark Twain

2024 fue otro año destacado para el mercado de valores. En un año que comenzó con un terremoto de magnitud 7.6 en Japón e incluyó conflictos armados continuos en Europa, el colapso de un puente importante en Baltimore, la condena del Rey de las Criptomonedas Sam Bankman-Fried, huracanes devastadores, ataques con misiles iraníes a Israel junto con un pequeño evento llamado elección presidencial, los mercados alcanzaron nuevos máximos más de 55 veces en 2024 a pesar de todos los eventos disruptivos que ocurrieron.

As a result of the 23.3% gain in 2024 and the 24.23% return in 2023 the S&P 500 had the first 20% annual returns back-to-back since the late 1990’s [1]. Gran parte de la ganancia en el S&P 500 puede atribuirse a un puñado de acciones, muchas de las cuales estaban involucradas en el segmento de Inteligencia Artificial del mercado.

El rendimiento superior en este sector ha resultado en que las diez acciones más grandes del S&P 500, ahora representan casi el 35% de la capitalización total del índice. Esta cantidad de concentración en el índice no se había visto desde finales de los años 90. A corollary of this is that market valuations have now approached or exceeded those levels of the late 1990’s [2].

Es cierto que la furia de finales de los años 90 fue Internet (que ha demostrado ser un cambio radical en nuestras vidas empresariales y personales) y hoy en día lo que genera más revuelo es la Inteligencia Artificial.

En Cypress Bank & Trust no estamos prediciendo que tendremos una venta masiva en el mercado como la que tuvimos a principios de este siglo, pero dado que nuestro enfoque de inversión se basa en los fundamentos y nuestro equipo tiene más de 100 años de experiencia combinada en la gestión de los activos de los clientes, somos algo cautelosos respecto a los niveles actuales del mercado. Tenga la seguridad de que seguimos siendo vigilantes en nuestro enfoque y buscamos no solo generar retornos de calidad para nuestros clientes, sino también gestionar los riesgos de las carteras de nuestros clientes.

Capital

El S&P 500 cerró 2024 con un aumento del 23,3%, marcando uno de los mejores años en su historia. During the year, the index reached an all-time high a remarkable 57 times, a feat that only happened four other years since 1929 [3]. La combinación de recortes en las tasas de interés, inteligencia artificial y la próxima administración de Trump fueron algunos de los principales culpables de este mercado alcista. Las concentraciones de mercado continuaron aumentando hasta alcanzar un nivel alto desde al menos 1996. En comparación con el rendimiento del 23 % del S&P 500 en 2024, las acciones de las “Magnificent 7” han devuelto más del 65 % en lo que va del año, mientras que el Índice S&P 500 de peso igual devolvió un 11 %. The same was true for the fourth quarter of 2024, with the “Magnificent 7” returning nearly 20% versus the S&P 500 returning below 4% [4].

Al comenzar 2025, hay algunas preguntas que los participantes del mercado aún están esperando que se respondan. Lo que ocupa la mente son las tasas de interés y la incertidumbre inflacionaria, una nueva Administración en la Casa Blanca que comienza el 20 de enero, y las tensiones geopolíticas en curso en Ucrania y Rusia, Israel e Irán, y esa China y Taiwán que no se ha hablado tanto últimamente. Sin embargo, se están gestando muchos avances prometedores, especialmente en inteligencia artificial y atención médica.

Renta fija

El cuarto trimestre de 2024 en los mercados de renta fija estuvo marcado por una disminución de las tasas de interés en el extremo corto de la curva de rendimiento y un aumento sustancial de las tasas de interés en el extremo largo de la curva de rendimiento. The 10-year Treasury yield closed Q4 at 4.57%, increasing 83 basis points in the past three months [5]. Esta medida guarda una estrecha relación con las tasas hipotecarias, y por eso hemos visto que las tasas hipotecarias aumentaron en la segunda mitad de 2024, a pesar de que la Reserva Federal ("El Fed") redujo las tasas de interés en un total de 1% en este período.

Para 2025, el mercado está valorando una serie de recortes en las tasas de interés en el rango de 25 a 75 puntos básicos. Sin embargo, queda por ver cómo se desarrollarán algunos de los datos económicos en los próximos meses. La inflación ha sido obstinada en alcanzar el objetivo del 2% de la Reserva Federal, el desempleo se mantiene en 4,2% y las cifras del PIB han sido mayores de lo que la mayoría habría esperado.

Perspectivas

El cuarto trimestre de 2024 en los mercados de renta fija estuvo marcado por una disminución de las tasas de interés en el extremo corto de la curva de rendimiento y un aumento sustancial de las tasas de interés en el extremo largo de la curva de rendimiento. El rendimiento del Tesoro a 10 años cerró el cuarto trimestre en 4,57%, aumentando 83 puntos básicos en los últimos tres meses. Esta medida guarda una estrecha relación con las tasas hipotecarias, y por eso hemos visto que las tasas hipotecarias aumentaron en la segunda mitad de 2024, a pesar de que la Reserva Federal ("El Fed") redujo las tasas de interés en un total de 1% en este período.

Para 2025, el mercado está valorando una serie de recortes en las tasas de interés en el rango de 25 a 75 puntos básicos. Sin embargo, queda por ver cómo se desarrollarán algunos de los datos económicos en los próximos meses. La inflación ha sido obstinada en alcanzar el objetivo del 2% de la Reserva Federal, el desempleo se mantiene en 4,2% y las cifras del PIB han sido mayores de lo que la mayoría habría esperado.

Investing.com, Las ganancias del S&P 500 al cierre del año superan el 20% por segundo año consecutivo, 03/01/2025.
2. FactSet, Standard & Poor’s, J.P. Morgan Asset Management, datos al 30/11/2024.
3. Yahoo Finanzas, El S&P 500 hizo algo por solo la 5ª vez en la historia, 08/12/2024.
4. FactSet, datos al 02/01/2025
5. CNBC, datos al 02/01/2025.

Divulgaciones

Los servicios de Confianza y Gestión de Carteras ofrecidos por Cypress Bank & Trust no están asegurados por la FDIC; no son depósitos, no están garantizados; y están sujetos a riesgos de inversión, incluida la posible pérdida. Esto no constituye una oferta ni una solicitud.

Esta información no debe considerarse asesoramiento de inversión. Las opiniones expresadas reflejan el juicio de los autores y son opiniones actuales a la fecha que aparece en este material únicamente. Aunque se ha hecho todo esfuerzo por verificar la información contenida en este documento, no hacemos ninguna declaración respecto a su precisión y no debe considerarse como un análisis completo de los temas tratados. El rendimiento pasado no predice resultados futuros. El contenido no debe interpretarse como asesoramiento legal o fiscal. Siempre consulte a un abogado o profesional de impuestos respecto a su situación legal o fiscal específica. Toda inversión implica riesgo, incluido la pérdida de parte o la totalidad de su inversión.

Cualquier índice y otros puntos de referencia financieros mostrados se proporcionan solo con fines ilustrativos, no están gestionados, reflejan la reinversión de ingresos y dividendos y no reflejan el impacto de las tarifas de asesoramiento. Los inversores no pueden invertir directamente en un índice. Las comparaciones con índices tienen limitaciones porque los índices presentan volatilidad y otras características materiales que pueden diferir de un fondo en particular.

Cierta información contenida en este documento constituye "declaraciones prospectivas", que pueden identificarse por el uso de terminología prospectiva como "puede", "hará", "debería", "espera", "anticipa", "proyecta", "estima", "tiene la intención", "continúa" o "cree", o sus negativos u otras variaciones o terminología comparable. Debido a diversos riesgos e incertidumbres, los eventos, resultados o desempeño real pueden diferir sustancialmente de los reflejados o contemplados en dichas declaraciones prospectivas. Nada de lo aquí contenido puede ser considerado como una garantía, promesa, aseguramiento o declaración respecto al futuro.

La información obtenida de fuentes externas se considera confiable, pero no ha sido verificada de manera independiente y no se puede garantizar su precisión o integridad. No se hace ninguna declaración respecto a la precisión, integridad o actualidad de este documento.

Las inversiones específicas aquí descritas no representan todas las decisiones de inversión tomadas por Cypress Bank & Trust. El lector no debe suponer que las decisiones de inversión identificadas y discutidas fueron o serán rentables. Las referencias a consejos de inversión específicos proporcionados aquí son solo con fines ilustrativos y no necesariamente representan inversiones que se realizarán en el futuro.

Mano sosteniendo una brújula, publicación de Cypress Bank.
La Brújula T3 2024

¿Está la Reserva Federal en un dilema?

Desde que la Reserva Federal comenzó a subir las tasas de interés en marzo de 2022, los analistas de Wall Street han estado anticipando la eventual reducción de las tasas de interés por parte de la Reserva Federal. Durante los últimos doce meses, los expertos del mercado han especulado que la Reserva Federal reducirá las tasas desde cero hasta siete veces este año. Ahora que la Reserva Federal ha comenzado a reducir las tasas de interés en su última reunión en septiembre, se deben plantear dos preguntas:

¿Son necesarias recortes adicionales en las tasas?
2. Si es así, ¿entonces cuántos?

Muchas estadísticas económicas indican que la economía se está desacelerando, y la Reserva Federal necesita actuar antes de que se cause más daño económico. Por otro lado, hay tantas estadísticas económicas que indican que la economía no está en recesión y, de hecho, ha estado creciendo, aunque lentamente, de manera constante durante los últimos trimestres.
Hasta el último trimestre, la riqueza de los hogares en EE. UU. aumentó a una tasa anual de casi el 7% (el doble del ritmo del crecimiento del ingreso disponible) hasta alcanzar un récord de 184.5 billones de dólares, impulsada principalmente por las ganancias en bienes raíces y en el mercado de valores. Al mismo tiempo, las tasas de morosidad con tarjetas de crédito se han duplicado desde los mínimos del tercer trimestre de 2021 y los estadounidenses deben una cantidad récord de 1,14 billones de dólares (unos 3.500 dólares por persona en Estados Unidos) en sus tarjetas de crédito.

Aunque el desempleo ha aumentado al 4,2% desde el 3,5% y el número de personas desempleadas alcanza los 7,1 millones en lo que va del año, se han creado casi 1,5 millones de empleos.

La inflación medida por el Índice de Precios al Consumidor ha caído de más del 9% anual al 2,5% en los últimos 12 meses. Aunque la Reserva Federal tiene un objetivo declarado del 2% anual para la inflación, muchos miembros han expresado su deseo de realizar recortes adicionales en las tasas antes de fin de año y en 2025.

Mientras que algunos podrían argumentar a favor de una cantidad significativa de recortes de tasas, hay muchos que preferirían que el número de recortes de tasas se mantuviera en un mínimo. El impacto de estos posibles recortes afectará no solo al mercado de valores, sino también a la cantidad de intereses que los inversores pueden ganar, junto con el precio de bienes raíces y otros activos, además de la economía en general.

Mientras la Reserva Federal lucha con este dilema, nosotros en Cypress Bank & Trust estamos evaluando diligentemente las diversas fuerzas del mercado que pueden afectar las carteras de nuestros clientes y buscando determinar cómo posicionarlas mejor para que podamos aprovechar las posibles oportunidades que presentan los mercados. No existe una inversión o cartera única que sea adecuada para todos los inversores, por eso buscamos adaptar nuestras soluciones a las necesidades y objetivos específicos de cada cliente.

Gráfico de la curva de rendimiento de EE.UU. con valores de vencimiento y rendimiento.

Acciones

La montaña rusa del tercer trimestre finalmente ha llegado a su fin. Aunque el ánimo de los inversores terminó el trimestre en una nota positiva, no olvidemos cómo llegamos aquí. El mercado de valores, medido por el índice S&P 500, terminó el tercer trimestre con un rendimiento del 5,6% en el trimestre y un rendimiento del 22% en lo que va del año. Sin embargo, a principios de agosto presenciamos que el S&P 500 tuvo su mayor caída en un solo día del 3% en casi dos años debido a la liquidación de la operación de carry trade con yen japonés. Algunos participantes del mercado incluso estaban pidiendo una reducción de la tasa de interés de emergencia por parte de la Reserva Federal, un acto que hemos visto ocurrir dos veces en los últimos 20 años; durante la Gran Crisis Financiera en 2008 y la pandemia de Covid-19 en marzo de 2020. Los mercados se calmaron y volvieron a su trayectoria positiva una vez que los datos económicos, como el Índice de Precios al Consumidor (IPC) y el Índice de Gastos de Consumo Personal (PCE), mostraron que la tasa de inflación se acercaba a su objetivo del 2%. En su reunión del 18 de septiembre del Comité Federal de Mercado Abierto, la Reserva Federal inició su tan esperado ciclo de reducción de tasas de interés con un recorte de 50 puntos básicos, una medida que hizo que el S&P 500 subiera casi un 3% en estas últimas dos semanas del trimestre. Las oscilaciones del mercado pueden ser abrumadoras si se observan en un período de tiempo corto y por eso, aquí en Cypress Bank & Trust, creemos que mantenerse invertido a largo plazo es la mejor oportunidad para alcanzar sus metas de rendimiento.

La rotación del mercado fue otro gran tema durante el tercer trimestre, ya que algunos de los sectores y segmentos del mercado que habían tenido un rendimiento inferior mostraron un rendimiento superior durante este trimestre. El S&P 500 con ponderación igual tuvo casi el doble de rendimiento que el índice ponderado por mercado, con un 10,4% en el tercer trimestre, según lo medido por el ETF Invesco S&P 500 Equal Weight (RSP). También vimos que la industria de semiconductores tuvo un retorno del -5% en el trimestre, medido por el ETF de semiconductores de VanEck (SMH), frente a un retorno de más del 10% para el índice Russell 2000 (medianas y pequeñas capitalizaciones). Por último, los tres sectores con mejor rendimiento en el tercer trimestre fueron Servicios Públicos, Bienes Raíces e Industriales, con retornos del 19,4 %, 15,5 % y 11,1 %, respectivamente, mientras que los tres sectores con peor rendimiento fueron Tecnología, Energía y Servicios de Comunicación, con retornos del -1,25 %, -0,95 % y 1,82 %, respectivamente.

Gráfico de los contribuyentes de la inflación del IPC por categoría, 2021-2024.

Renta fija

La curva de rendimiento del Tesoro ha estado invertida (los rendimientos a 2 años son mayores que los a 10 años) durante el período más largo registrado desde julio de 2022. Una curva de rendimiento invertida ha sido históricamente un signo de que una recesión se avecina, sin embargo; aún no ha llegado. En agosto de este año, la curva de rendimiento finalmente se normalizó ya que aumentaron las expectativas de una reducción de la tasa de interés después de que se publicaron una serie de buenos datos de inflación y informes de debilitamiento del mercado laboral.

La Reserva Federal sí redujo su tasa de referencia en 50 puntos básicos, para sorpresa de muchos, llevando su rango objetivo actual del 4,75% al 5%. Se espera que la Reserva Federal continúe con su ciclo de reducción de tasas durante el resto de 2024 y en las primeras reuniones de 2025.

Congruentes con los mercados de acciones, las ganancias en los mercados amplios de Renta Fija continuaron acumulándose durante el tercer trimestre. Los rendimientos de los bonos del Tesoro a todas las duraciones cayeron durante todo el tercer trimestre. A medida que los rendimientos caían, los bonos tuvieron cierta apreciación en su precio, el índice Bloomberg US Aggregate (el índice de renta fija más utilizado en Estados Unidos) subió un 5,8% en el tercer trimestre, y en los últimos 12 meses ha aumentado un 11,6%.

Gráfico de rendimientos del tesoro, tendencias de la tasa de fondos federales.

Perspectivas

Al mirar hacia el próximo trimestre, las perspectivas del mercado reflejan una mezcla de optimismo cauteloso y desafíos subyacentes. Los indicadores económicos sugieren un crecimiento moderado, impulsado por el gasto de los consumidores y un mercado laboral resistente. Sin embargo, las presiones inflacionarias continúan influyendo en la política monetaria, con potencial para ajustes en las tasas de interés que podrían afectar los costos de endeudamiento y la confianza del consumidor. Los inversores están observando de cerca las señales del banco central, que jugarán un papel crucial en la formación del sentimiento del mercado.

Además, las tensiones geopolíticas y las interrupciones en la cadena de suministro siguen siendo factores importantes que podrían generar volatilidad. Las próximas elecciones también pueden introducir incertidumbre en los mercados. Nos mantendremos informados y adaptables, considerando tanto las oportunidades como los riesgos a medida que nos acercamos a este último trimestre de 2024, y el calendario se vuelve hacia 2025.

Siempre vigilantes, nuestro compromiso contigo es guiar tu cartera tanto en tiempos de calma como de turbulencia para trabajar hacia tus metas y objetivos a largo plazo.

Divulgaciones

Los servicios de Confianza y Gestión de Carteras ofrecidos por Cypress Bank & Trust no están asegurados por la FDIC; no son depósitos, no están garantizados; y están sujetos a riesgos de inversión, incluida la posible pérdida. Esto no constituye una oferta ni una solicitud.

Esta información no debe considerarse asesoramiento de inversión. Las opiniones expresadas reflejan el juicio de los autores y son opiniones actuales a la fecha que aparece en este material únicamente. Aunque se ha hecho todo esfuerzo por verificar la información contenida en este documento, no hacemos ninguna declaración respecto a su precisión y no debe considerarse como un análisis completo de los temas tratados. El rendimiento pasado no predice resultados futuros. El contenido no debe interpretarse como asesoramiento legal o fiscal. Siempre consulte a un abogado o profesional de impuestos respecto a su situación legal o fiscal específica. Toda inversión implica riesgo, incluido la pérdida de parte o la totalidad de su inversión.

Cualquier índice y otros puntos de referencia financieros mostrados se proporcionan solo con fines ilustrativos, no están gestionados, reflejan la reinversión de ingresos y dividendos y no reflejan el impacto de las tarifas de asesoramiento. Los inversores no pueden invertir directamente en un índice. Las comparaciones con índices tienen limitaciones porque los índices presentan volatilidad y otras características materiales que pueden diferir de un fondo en particular.

Cierta información contenida en este documento constituye "declaraciones prospectivas", que pueden identificarse por el uso de terminología prospectiva como "puede", "hará", "debería", "espera", "anticipa", "proyecta", "estima", "tiene la intención", "continúa" o "cree", o sus negativos u otras variaciones o terminología comparable. Debido a diversos riesgos e incertidumbres, los eventos, resultados o desempeño real pueden diferir sustancialmente de los reflejados o contemplados en dichas declaraciones prospectivas. Nada de lo aquí contenido puede ser considerado como una garantía, promesa, aseguramiento o declaración respecto al futuro.

La información obtenida de fuentes externas se considera confiable, pero no ha sido verificada de manera independiente y no se puede garantizar su precisión o integridad. No se hace ninguna declaración respecto a la precisión, integridad o actualidad de este documento.

Las inversiones específicas aquí descritas no representan todas las decisiones de inversión tomadas por Cypress Bank & Trust. El lector no debe suponer que las decisiones de inversión identificadas y discutidas fueron o serán rentables. Las referencias a consejos de inversión específicos proporcionados aquí son solo con fines ilustrativos y no necesariamente representan inversiones que se realizarán en el futuro.

La Brújula T2 2024

Era el mejor de los tiempos, era el peor de los tiempos, era la era de la sabiduría, era la era de la necedad, era la época de la creencia, era la época de la incredulidad, era la estación de la luz, era la estación de la oscuridad, era la primavera de la esperanza, era el invierno de la desesperación.

― Charles Dickens, Historia de dos ciudades

Mientras Dickens contrastaba las vidas de tres familias en Londres y París durante la Revolución Francesa, creemos que fácilmente podría haber estado describiendo el mercado de valores en 2024. Para los inversores que poseían un pequeño grupo selecto de acciones (específicamente Nvidia, Taiwan Semiconductor, Eli Lilly, Broadcom y Qualcomm), su rendimiento hasta ahora en 2024 supera el 70%. Si por otro lado poseyeras el Promedio Industrial Dow Jones, tu rendimiento acumulado en lo que va del año es del 5%, lo cual palidece en comparación.

Para el año, el S&P 500 ha subido un 15% y es conocido que Nvidia, Microsoft, Meta, Alphabet, Amazon y Apple representan más del 60% de la ganancia del año hasta la fecha del S&P 500. Lo que es menos conocido es que la acción promedio tiene un precio aproximadamente igual al que tenía a principios de 2022.

Como resultado de su movimiento épico, Nvidia, Microsoft y Apple ahora representan más del 20 % de la capitalización total del mercado del S&P 500. Históricamente, este tipo de concentración de mercado ha demostrado ser un punto de inflexión en el mercado. Solo el tiempo dirá si esta vez será diferente o no, pero en Cypress Bank & Trust no estamos de brazos cruzados. Gastamos una cantidad significativa de tiempo y energía no solo investigando las posiciones para agregar a las carteras de nuestros clientes, sino también evaluando bastante tiempo las inversiones existentes en las carteras de nuestros clientes.

De esta manera, podemos evaluar adecuadamente los riesgos potenciales y las oportunidades de retorno que ofrecen los mercados, las clases de activos y los valores específicos a nuestros clientes. El resultado es una cartera personalizada que es a medida para cada cliente, por lo que nuestro objetivo es lograr los objetivos y características específicos adaptados a cada cliente.

De este modo, podemos posicionar mejor las carteras de nuestros clientes en una amplia variedad de resultados del mercado porque nuestra experiencia nos ha enseñado que, sin importar cuán optimista o pesimista sea el mercado sobre eventos futuros, tal como vimos en La historia de dos ciudades, las cosas no siempre son lo que parecen y es nuestro compromiso con nuestros clientes esforzarnos por discernir la diferencia.

Acciones

El mercado de valores de EE. UU. ha continuado su trayectoria ascendente durante el segundo trimestre. El índice S&P 500 cerró el trimestre en un máximo histórico por segundo trimestre consecutivo. El S&P 500 subió un 4% en el segundo trimestre, llevando el rendimiento acumulado del año a más del 15%. El Nasdaq Compuesto, que tiene una alta exposición a Tecnología, tuvo un rendimiento del 8% en el trimestre, mientras que el Promedio Industrial Dow Jones retrocedió casi un 2%.

En el primer trimestre de 2024, las ganancias del S&P 500 crecieron un 5,9% interanual. Igual que en el cuarto trimestre de 2023, los sectores con crecimiento de dos dígitos en el primer trimestre de 2024 fueron Servicios de Comunicación, Bienes de Consumo Discrecional, Servicios Públicos y Tecnología. Sin embargo, los sectores de Materiales, Atención Médica y Energía experimentaron un crecimiento negativo en las ganancias. La variación entre el sector de mejor y peor rendimiento fue del 59%. En cuanto a los ingresos, la diferencia fue mucho menor, del 16%. De los 11 sectores, 8 experimentaron un crecimiento positivo en los ingresos que oscila entre el 3% y el 8%.

En esta primera mitad de 2024, hemos visto que la concentración ha aumentado aún más en el S&P 500. Los Siete Magníficos (compuestos por Apple, Microsoft, Alphabet, Amazon, Nvidia, Meta Platforms y Tesla) tuvieron un rendimiento del 33% en lo que va del año, mientras que el S&P 500 excluyendo a los Siete Magníficos tuvo un rendimiento de apenas el 5%. El Invesco S&P 500 Equal Weight ETF (Fondos Cotizados en Bolsa) también obtuvo un 5% en la primera mitad, mientras que retrocedió un 3% en el Q2 más reciente.

Hay optimismo de que la Reserva Federal finalmente comience a reducir las tasas de interés este año, ya en septiembre. Para contrarrestar este optimismo, las tensiones geopolíticas siguen siendo altas junto con las próximas elecciones presidenciales en Estados Unidos y a nivel mundial, en las que están en debate muchos temas que afectan al mercado.

Renta fija

Los rendimientos del Tesoro mostraron una mayor volatilidad al comienzo del segundo trimestre, ya que las cifras de inflación de principios de año fueron más altas de lo esperado. La Reserva Federal (la Fed) celebró dos reuniones en el último trimestre en las que decidió mantener las tasas de interés estables. Sin embargo, durante su reunión de mayo, la Reserva Federal anunció una disminución en la velocidad de reducción de su balance, reduciendo el límite actual de 60 mil millones de dólares a 25 mil millones de dólares por mes en valores del Tesoro de EE. UU. que permite que maduren y no sean reemplazados. La reducción del balance de la Reserva Federal se conoce comúnmente como endurecimiento cuantitativo (QT), y como su nombre indica, está destinado a disminuir la liquidez excesiva en la economía. El cambio en el límite de salida de fondos por parte de la Reserva Federal tiene como objetivo disminuir el ritmo de la reducción de activos y mantener las tasas de interés a largo plazo más estables, ya que la Reserva Federal solo tiene control sobre las tasas a corto plazo. En su reunión de junio, la Reserva Federal publicó los "gráficos de puntos" (el camino esperado para las tasas) donde pronosticaron una reducción para finales de 2024, un cambio respecto a sus expectativas anteriores de tres recortes.

La tasa de desempleo aumentó durante el segundo trimestre, aunque solo lo hizo de manera incremental, del 3,9% al 4% en la última lectura. En términos de inflación, hemos visto que ha bajado drásticamente desde 2022, cuando alcanzó hasta un 9%, pero ha permanecido alrededor del 3% desde el verano de 2023. El camino a seguir en la tasa de interés dependerá de varios factores, siendo los dos más importantes la inflación y los niveles de empleo.

Perspectivas

Las predicciones de una recesión han llegado en oleadas durante los últimos 3 años, y sin embargo aquí seguimos. Aunque el temor a una recesión todavía está presente, ha retrocedido razonablemente en estos últimos seis meses. Por un lado, las cifras de inflación han mejorado sustancialmente, el desempleo se mantiene por debajo de la media histórica y el mercado de valores continúa alcanzando máximos históricos. El otro lado de la moneda es un poco más sombrío, ya que el riesgo geopolítico sigue siendo alto, la inflación está demostrando ser persistente en torno al 3%, lo cual está por encima del objetivo del 2% de la Reserva Federal, y el mercado de valores está rompiendo récords en riesgo de concentración y múltiplos de valoraciones elevadas. Por fin, todavía tenemos una elección en noviembre que tiene implicaciones en impuestos, gasto público y comercio global. Entonces, ¿hacia dónde va nuestra economía desde aquí? Aquí en Cypress Bank & Trust, creemos que los inversores deben mantenerse enfocados en el largo plazo y mantener una diversificación adecuada para ayudarlos a navegar estas incertidumbres.

Siempre vigilantes, nuestro compromiso contigo es guiar tu cartera tanto en tiempos de calma como de turbulencia para trabajar hacia tus metas y objetivos a largo plazo.

¡Esperamos que tú y tu familia tengan un verano saludable y lleno de satisfacciones!

Divulgaciones

Los servicios de Confianza y Gestión de Carteras ofrecidos por Cypress Bank & Trust no están asegurados por la FDIC; no son depósitos, no están garantizados; y están sujetos a riesgos de inversión, incluida la posible pérdida. Esto no constituye una oferta ni una solicitud.

Esta información no debe considerarse asesoramiento de inversión. Las opiniones expresadas reflejan el juicio de los autores y son opiniones actuales a la fecha que aparece en este material únicamente. Aunque se ha hecho todo esfuerzo por verificar la información contenida en este documento, no hacemos ninguna declaración respecto a su precisión y no debe considerarse como un análisis completo de los temas tratados. El rendimiento pasado no predice resultados futuros. El contenido no debe interpretarse como asesoramiento legal o fiscal. Siempre consulte a un abogado o profesional de impuestos respecto a su situación legal o fiscal específica. Toda inversión implica riesgo, incluido la pérdida de parte o la totalidad de su inversión.

Cualquier índice y otros puntos de referencia financieros mostrados se proporcionan solo con fines ilustrativos, no están gestionados, reflejan la reinversión de ingresos y dividendos y no reflejan el impacto de las tarifas de asesoramiento. Los inversores no pueden invertir directamente en un índice. Las comparaciones con índices tienen limitaciones porque los índices presentan volatilidad y otras características materiales que pueden diferir de un fondo en particular.

Cierta información contenida en este documento constituye "declaraciones prospectivas", que pueden identificarse por el uso de terminología prospectiva como "puede", "hará", "debería", "espera", "anticipa", "proyecta", "estima", "tiene la intención", "continúa" o "cree", o sus negativos u otras variaciones o terminología comparable. Debido a diversos riesgos e incertidumbres, los eventos, resultados o desempeño real pueden diferir sustancialmente de los reflejados o contemplados en dichas declaraciones prospectivas. Nada de lo aquí contenido puede ser considerado como una garantía, promesa, aseguramiento o declaración respecto al futuro.

La información obtenida de fuentes externas se considera confiable, pero no ha sido verificada de manera independiente y no se puede garantizar su precisión o integridad. No se hace ninguna declaración respecto a la precisión, integridad o actualidad de este documento.

Las inversiones específicas aquí descritas no representan todas las decisiones de inversión tomadas por Cypress Bank & Trust. El lector no debe suponer que las decisiones de inversión identificadas y discutidas fueron o serán rentables. Las referencias a consejos de inversión específicos proporcionados aquí son solo con fines ilustrativos y no necesariamente representan inversiones que se realizarán en el futuro.


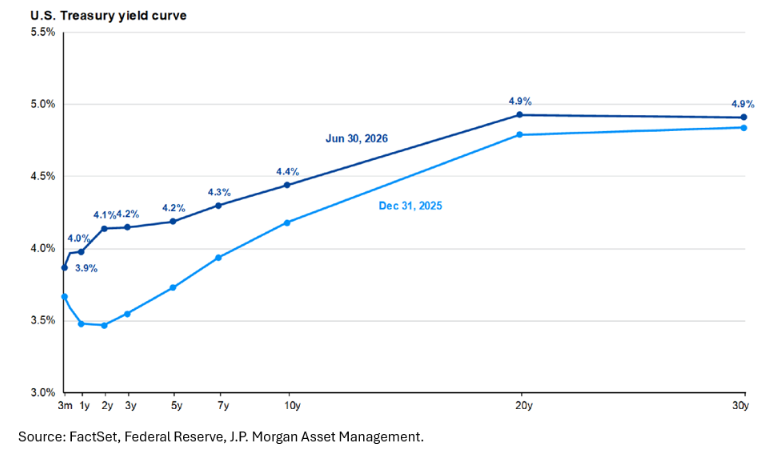
Brújula en mano, portada de la publicación de abril de 2024.
La Brújula T1 2024

Patino hacia donde va a estar el disco, no donde ha estado.
-Wayne Gretzky también conocido como "el Gran Uno"
Nueve veces ganador del Trofeo Hart (Jugador Más Valioso de la NHL)

ACTUALIZACIÓN DE INVERSIONES

El avance del mercado de este año (sin mencionar el avance desde finales de octubre de 2023) ha sido impresionante, por decir lo menos. Mientras que 2023 estuvo dominado por los Magníficos Siete (Apple, Amazon, Alphabet, Meta, Microsoft, Nvidia y Tesla), hasta ahora en 2024 el mercado se ha ampliado para incluir muchas otras acciones y sectores. De hecho, los dos sectores principales hasta ahora en 2024 son Energía y Servicios de Comunicación.

Para el primer trimestre de 2024, el S&P 500 subió un 10%, lo que se proyectaría anualmente a casi un 50% si el mercado continúa a este ritmo. Aunque se espera que las ganancias del S&P 500 crezcan aproximadamente un 10% en 2024, no ha habido revisiones al alza significativas en estas estimaciones desde el final del tercer trimestre de 2023, junto con el hecho de que el rendimiento de la nota del Tesoro a 10 años ha aumentado del 3,90% a finales de 2023 al 4,20% en la actualidad. El significado de estos puntos es que casi todo el movimiento en el mercado de acciones puede explicarse por la expansión del múltiplo del ratio Precio a Ganancias.

Dicho de otra manera, los inversores están pagando más hoy por cada dólar de ganancias futuras que hace 5 meses.
Entonces, ¿qué deben hacer los inversores? Mientras que la opción fácil sería seguir invirtiendo en los sectores "de moda" del mercado, en Cypress Capital Group adoptamos un proceso de inversión más riguroso que simplemente perseguir la tendencia más reciente. Al igual que Wayne Gretzky abordaba el hockey, creemos en utilizar nuestro enfoque de inversión cuantitativa donde podemos identificar las oportunidades del mañana hoy. De esta manera, nos esforzamos por minimizar el riesgo de quedar atrapados en los tumultos emocionales del mercado y tomar decisiones de inversión acertadas para las carteras de nuestros clientes. Es cierto que este enfoque requiere un cierto grado de paciencia, que a menudo se dice que es la mercancía más escasa en Wall Street, pero nuestra experiencia nos ha enseñado que para gestionar y hacer crecer la riqueza de manera responsable, un inversor debe ser paciente.

LA ACTUALIZACIÓN DEL MERCADO

Acciones

Los mercados de acciones comenzaron con un ritmo positivo al inicio del año. El S&P 500 terminó el trimestre en un máximo histórico junto con la mejor primera trimestre en aproximadamente 5 años. El S&P 500 subió poco más del 10% en el trimestre, mientras que el Dow Jones Industrial Average y el Nasdaq también participaron, con un aumento del 5,6% y 9,1%, respectivamente. Al igual que terminó 2023, las ganancias del mercado fueron impulsadas por la emoción en torno a la inteligencia artificial ("IA") y la demanda de acciones que tenían exposición a esa industria. Mientras que esas acciones relacionadas con la IA lideraron los mercados al principio, hubo una cierta diversificación hacia el final del trimestre. El índice Invesco S&P 500 Equal Weighted también participó, superando a los principales índices en el mes y con un aumento superior al 7% en el trimestre.

En cuanto a las ganancias, el S&P 500 registró un crecimiento del 10,1% en el cuarto trimestre de 2023. Esto fue impulsado por un crecimiento de dos dígitos en Servicios de Comunicación, Bienes de Consumo Discrecional, Servicios Públicos y Tecnología. Estos números de crecimiento fueron arrastrados hacia abajo por la atención médica, los materiales y la energía. Hubo una diferencia significativa entre la sección superior e inferior de aproximadamente el 74%. Cada uno reportó ganancias negativas para el trimestre. Los ingresos en comparación aumentaron un 3,7% en el trimestre más reciente. Estos números no tenían la variabilidad que

ganancias tuvieron. Solo hubo una variación del 18%. De los 11 sectores principales, solo 3 tuvieron resultados negativos: Materiales, Servicios públicos y Energía. Los sectores restantes se reportan entre el 2,9 % (Bienes de consumo básicos) y el 7,9 % (Tecnología). Source: LSEG S&P 500 Earnings Scorecard as of 3/28/24

¿A dónde vamos desde aquí… Los mercados han sido todos positivos no solo desde el comienzo del año, sino también mirando hacia atrás a los mínimos alcanzados en octubre. Los precios han subido y, aunque algunas acciones se han vuelto más baratas en términos de valoración, los principales índices no lo han hecho. De ahora en adelante, ¿qué van a hacer los inversores? ¿Seguirán invirtiendo en esas empresas que han tenido un rendimiento superior, y siguen cumpliendo con las expectativas? ¿O hay una ampliación de la participación en el mercado que sea sostenible? Para cualquiera de las decisiones, ¿cuánto están dispuestos a pagar los inversores en función de las tasas de interés y su dirección? Estas parecen ser las mismas preguntas que hemos estado haciendo durante el último año más. ¿Obtendremos alguna respuesta o seguiremos escalando esas paredes de preocupación?

Renta fija

Los mercados de renta fija continúan siendo volátiles, pero en el tramo intermedio a largo de la curva. Mientras la Reserva Federal ha insinuado la posibilidad de reducir las tasas, la evidencia de cuándo y cuánto seguir siendo la principal discusión. A finales de 2023, la Reserva Federal publicó sus "gráficos de puntos" (el camino esperado para las tasas) y pronosticó aproximadamente 3 recortes en 2024. Hubo un desacuerdo importante ya que el mercado había pronosticado de 6 a 7 recortes. Tres meses en 2024, ambos parecen haber estado muy equivocados. La Reserva Federal tiene una expectativa de 0 a 2 recortes en este momento, mientras que los mercados están apostando por 1 a 3 recortes. Esta incertidumbre ha contribuido a la confusión y la volatilidad en todos los mercados. Los números en toda la economía han sido variados, mientras que la inflación se mantiene pegajosa en torno al 3% y el crecimiento del empleo sigue siendo persistente (la tasa de desempleo se mantiene por debajo del 4%). El extremo corto de la curva no comenzará a moverse hasta que la Reserva Federal comience a recortar, pero el bono del Tesoro de EE. UU. a 10 años de referencia sigue moviéndose en función de esas expectativas de recortes futuros y, lo que es más importante, de las razones de los recortes o del impacto en la economía. El bono del Tesoro de EE.UU. a 10 años cerró el trimestre con un rendimiento del 4,26%. En los últimos días, incluso ha subido ligeramente más, situándose en niveles que no habíamos visto desde finales de 2023. A partir de ahora, lo que hagamos dependerá tanto de la Reserva Federal como de la economía, y de su impacto mutuo.

Perspectiva

Si el año terminara ahora, la mayoría de los inversores estarían contentos con un rendimiento de dos dígitos, y lograrlo en solo 3 meses es aún más impresionante. Eso está por encima de las ganancias que obtuvieron los inversores en 2023. Pero la mayoría de los inversores, aunque preocupados por el corto plazo, poseen acciones para una apreciación a largo plazo. Eso es lo que tiene a los inversionistas en terreno incómodo. La curva de rendimiento ha ofrecido a los inversores una alternativa a las acciones, con bonos del Tesoro que vencen en los próximos 12 meses y que aún ofrecen una rentabilidad superior al 5%, con mucho menos riesgo inherente. De ahora en adelante, todos nos hacemos la misma pregunta: ¿vale la pena el riesgo por la recompensa? Esta también parece ser una pregunta que la Reserva Federal está haciendo. No es cuál será la próxima medida de la Fed en las tasas de interés, sino cuándo tendrá lugar su primer recorte. Una de las preguntas que seguimos haciendo es: ¿cuál será la justificación de la Fed para la inminente reducción de tasas? Con una economía más fuerte de lo esperado y una tasa de inflación que parece ser pegajosa en torno al 3%, actualmente estamos teniendo dificultades para encontrar una razón para los primeros y posteriores recortes de tasas. Las ganancias y las expectativas en torno a esos informes ayudarán a impulsar el sentimiento de los inversores en adelante.

Los servicios de Confianza y Gestión de Carteras ofrecidos por Cypress Bank & Trust no están asegurados por la FDIC; no son depósitos, no están garantizados; y están sujetos a riesgos de inversión, incluida la posible pérdida. Esto no constituye una oferta ni una solicitud.

Esta información no debe considerarse asesoramiento de inversión. Las opiniones expresadas reflejan el juicio de los autores y son opiniones actuales a la fecha que aparece en este material únicamente. Aunque se ha hecho todo esfuerzo por verificar la información contenida en este documento, no hacemos ninguna declaración respecto a su precisión y no debe considerarse como un análisis completo de los temas tratados. El rendimiento pasado no predice resultados futuros. El contenido no debe interpretarse como asesoramiento legal o fiscal. Siempre consulte a un abogado o profesional de impuestos respecto a su situación legal o fiscal específica. Toda inversión implica riesgo, incluido la pérdida de parte o la totalidad de su inversión.

Cualquier índice y otros puntos de referencia financieros mostrados se proporcionan solo con fines ilustrativos, no están gestionados, reflejan la reinversión de ingresos y dividendos y no reflejan el impacto de las tarifas de asesoramiento. Los inversores no pueden invertir directamente en un índice. Las comparaciones con índices tienen limitaciones porque los índices presentan volatilidad y otras características materiales que pueden diferir de un fondo en particular.

Cierta información contenida en este documento constituye "declaraciones prospectivas", que pueden identificarse por el uso de terminología prospectiva como "puede", "hará", "debería", "espera", "anticipa", "proyecta", "estima", "tiene la intención", "continúa" o "cree", o sus negativos u otras variaciones o terminología comparable. Debido a diversos riesgos e incertidumbres, los eventos, resultados o desempeño real pueden diferir sustancialmente de los reflejados o contemplados en dichas declaraciones prospectivas. Nada de lo aquí contenido puede ser considerado como una garantía, promesa, aseguramiento o declaración respecto al futuro.

La información obtenida de fuentes externas se considera confiable, pero no ha sido verificada de manera independiente y no se puede garantizar su precisión o integridad. No se hace ninguna declaración respecto a la precisión, integridad o actualidad de este documento.

Las inversiones específicas aquí descritas no representan todas las decisiones de inversión tomadas por Cypress Bank & Trust. El lector no debe suponer que las decisiones de inversión identificadas y discutidas fueron o serán rentables. Las referencias a consejos de inversión específicos proporcionados aquí son solo con fines ilustrativos y no necesariamente representan inversiones que se realizarán en el futuro.
Boletín informativo

Mantente conectado y descubre cómo Cypress Bank & Trust puede ser tu socio para alcanzar tus metas financieras.

MANTÉNTE EN CONTACTO

Inscribirse
Desplazar hacia arriba
Insignia de Ganador de las Mejores Empresas de Florida Trend 2026

Nombrada la mejor empresa para trabajar en Florida #1